Rechtsfragen der Kaninchenzucht
Von RA. Wilm, Berlin – RDKL-Jahrbuch 1940
Baurecht
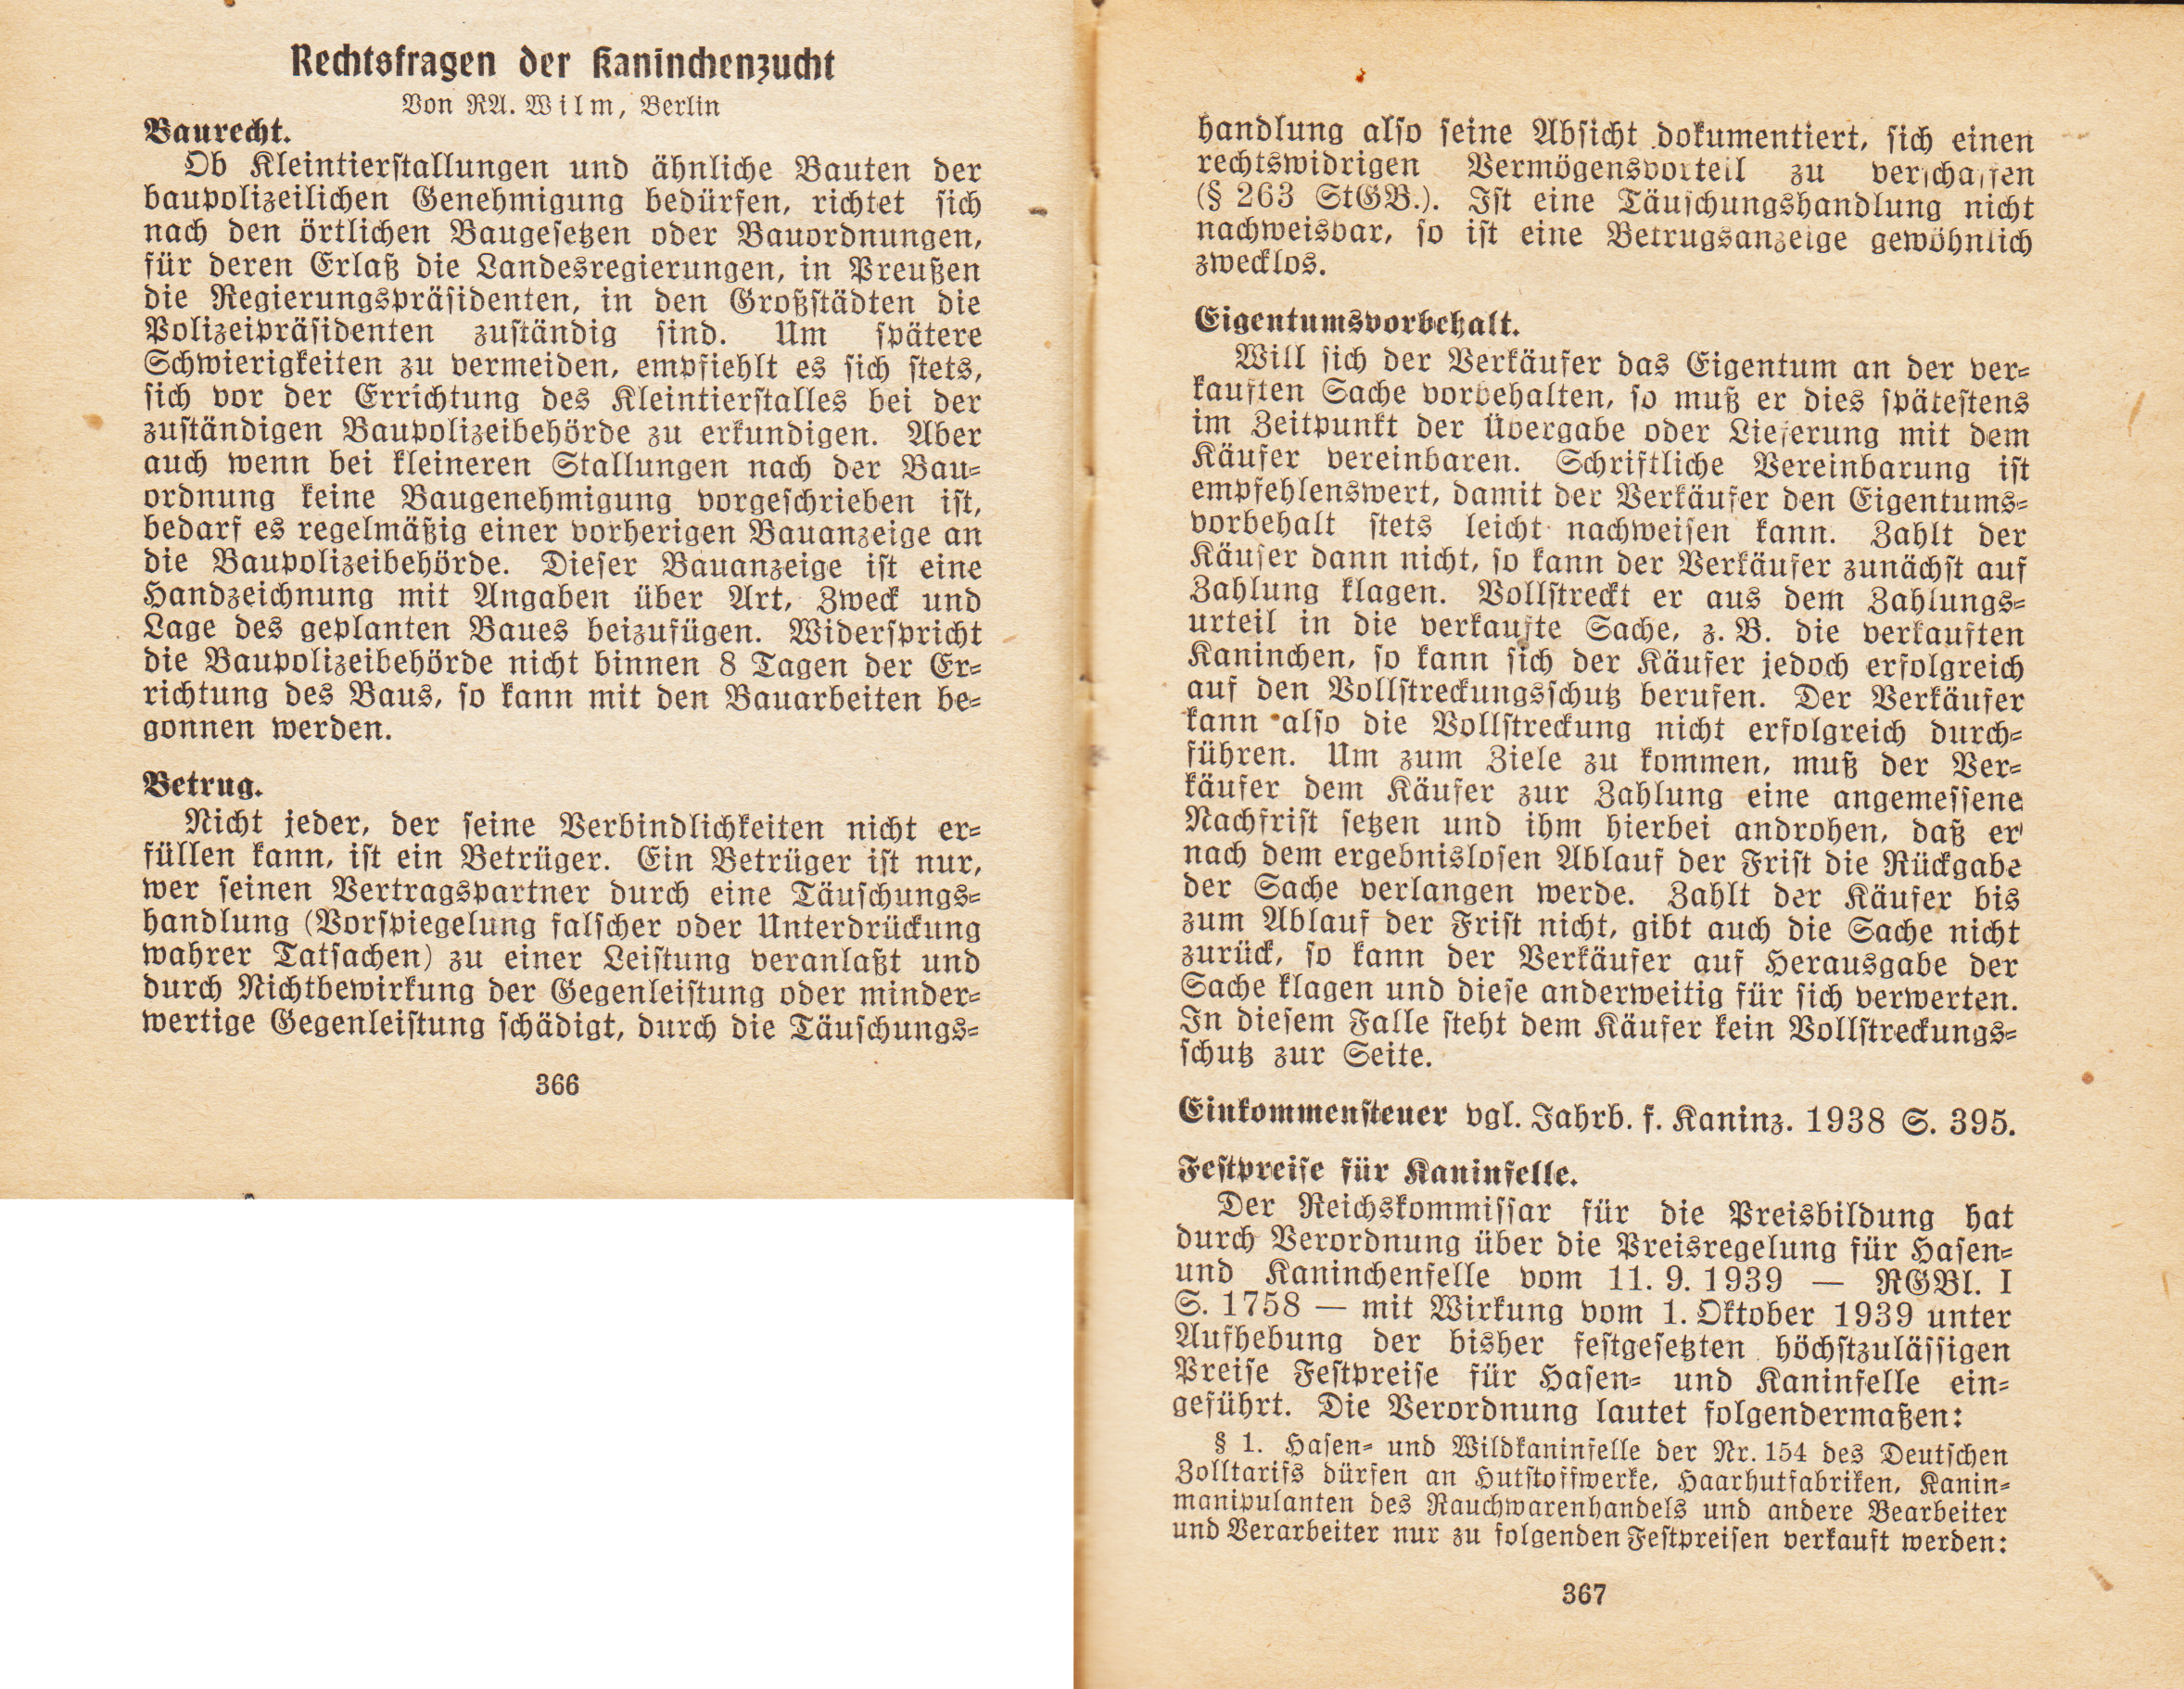
Ob Kleintierstallungen und ähnliche Bauten der baupolizeilichen Genehmigung bedürfen, richtet sich nach den örtlichen Baugesehen oder Bauordnungen, für deren Erlass die Landesregierungen, in Preußen die Regierungspräsidenten, in den Großstädten die Polizeipräsidenten zuständig sind. Um spätere Schwierigkeiten zu vermeiden, empfiehlt es sich stets, sich vor der Errichtung des Kleintierstalles bei der zuständigen Baupolizeibehörde zu erkundigen. Aber auch wenn bei kleineren Stallungen nach der Bauordnung keine Baugenehmigung vorgeschrieben ist, bedarf es regelmäßig einer vorherigen Bauanzeige an die Baupolizeibehörde. Dieser Bauanzeige ist eine Handzeichnung mit Angaben über Art, Zweck und Lage des geplanten Baues beizufügen. Widerspricht die Baupolizeibehörde nicht binnen 8 Tagen der Errichtung des Baus, so kann mit den Bauarbeiten begonnen werden.
Betrug. Nicht jeder, der seine Verbindlichkeiten nicht erfüllen kann, ist ein Betrüger. Ein Betrüger ist nur, wer seinen Vertragspartner durch eine Täuschungshandlung (Vorspiegelung falscher oder Unterdrückung wahrer Tatsachen) zu einer Leistung veranlasst und durch Nichtbewirkung der Gegenleistung oder minderwertige Gegenleistung schädigt, durch die Täuschungshandlung also seine Absicht dokumentiert, sich einen rechtswidrigen Vermögensvorteil zu verschaffen (§ 263 StGB.). Ist eine Täuschungshandlung nicht nachweisbar, so ist eine Betrugsanzeige gewöhnlich zwecklos.
Eigentumsvorbehalt.
Will sich der Verkäufer das Eigentum an der verkauften Sache vorbehalten, so muss er dies spätestens im Zeitpunkt der Übergabe oder Lieferung mit dem Käufer vereinbaren. Schriftliche Vereinbarung ist empfehlenswert, damit der Verkäufer den Eigentumsvorbehalt stets leicht nachweisen kann. Zahlt der Käufer dann nicht, so kann der Verkäufer zunächst auf Zahlung klagen. Vollstreckt er aus dem Zahlungsurteil in die verkaufte Sache, z. B. die verkauften Kaninchen, so kann sich der Käufer jedoch erfolgreich auf den Vollstreckungsschutz berufen. Der Verkäufer kann also die Vollstreckung nicht erfolgreich durchführen. Um zum Ziele zu kommen, muss der Verkäufer dem Käufer zur Zahlung eine angemessene Nachfrist setzen und ihm hierbei androhen, dass er nach dem ergebnislosen Ablauf der Frist die Rückgabe der Sache verlangen werde. Zahlt der Käufer bis zum Ablauf der Frist nicht, gibt auch die Sache nicht zurück, so kann der Verkäufer auf Herausgabe der Sache klagen und diese anderweitig für sich verwerten. In diesem Falle steht dem Käufer kein Vollstreckungsschutz zur Seite.
Einkommensteuer vgl. Jahrb. f. Kaninz. 1938 S. 395.
Festpreise für Kaninfelle.
Der Reichskommissar für die Preisbildung hat durch Verordnung über die Preisregelung für Hasen- und Kaninchenfelle vom 11. 9. 1939 RGBl. I S. 1758 mit Wirkung vom 1. Oktober 1939 unter Aufhebung der bisher festgesetzten höchstzulässigen Preise Festpreise für Hasen- und Kaninfelle ein- geführt. Die Verordnung lautet folgendermaßen:
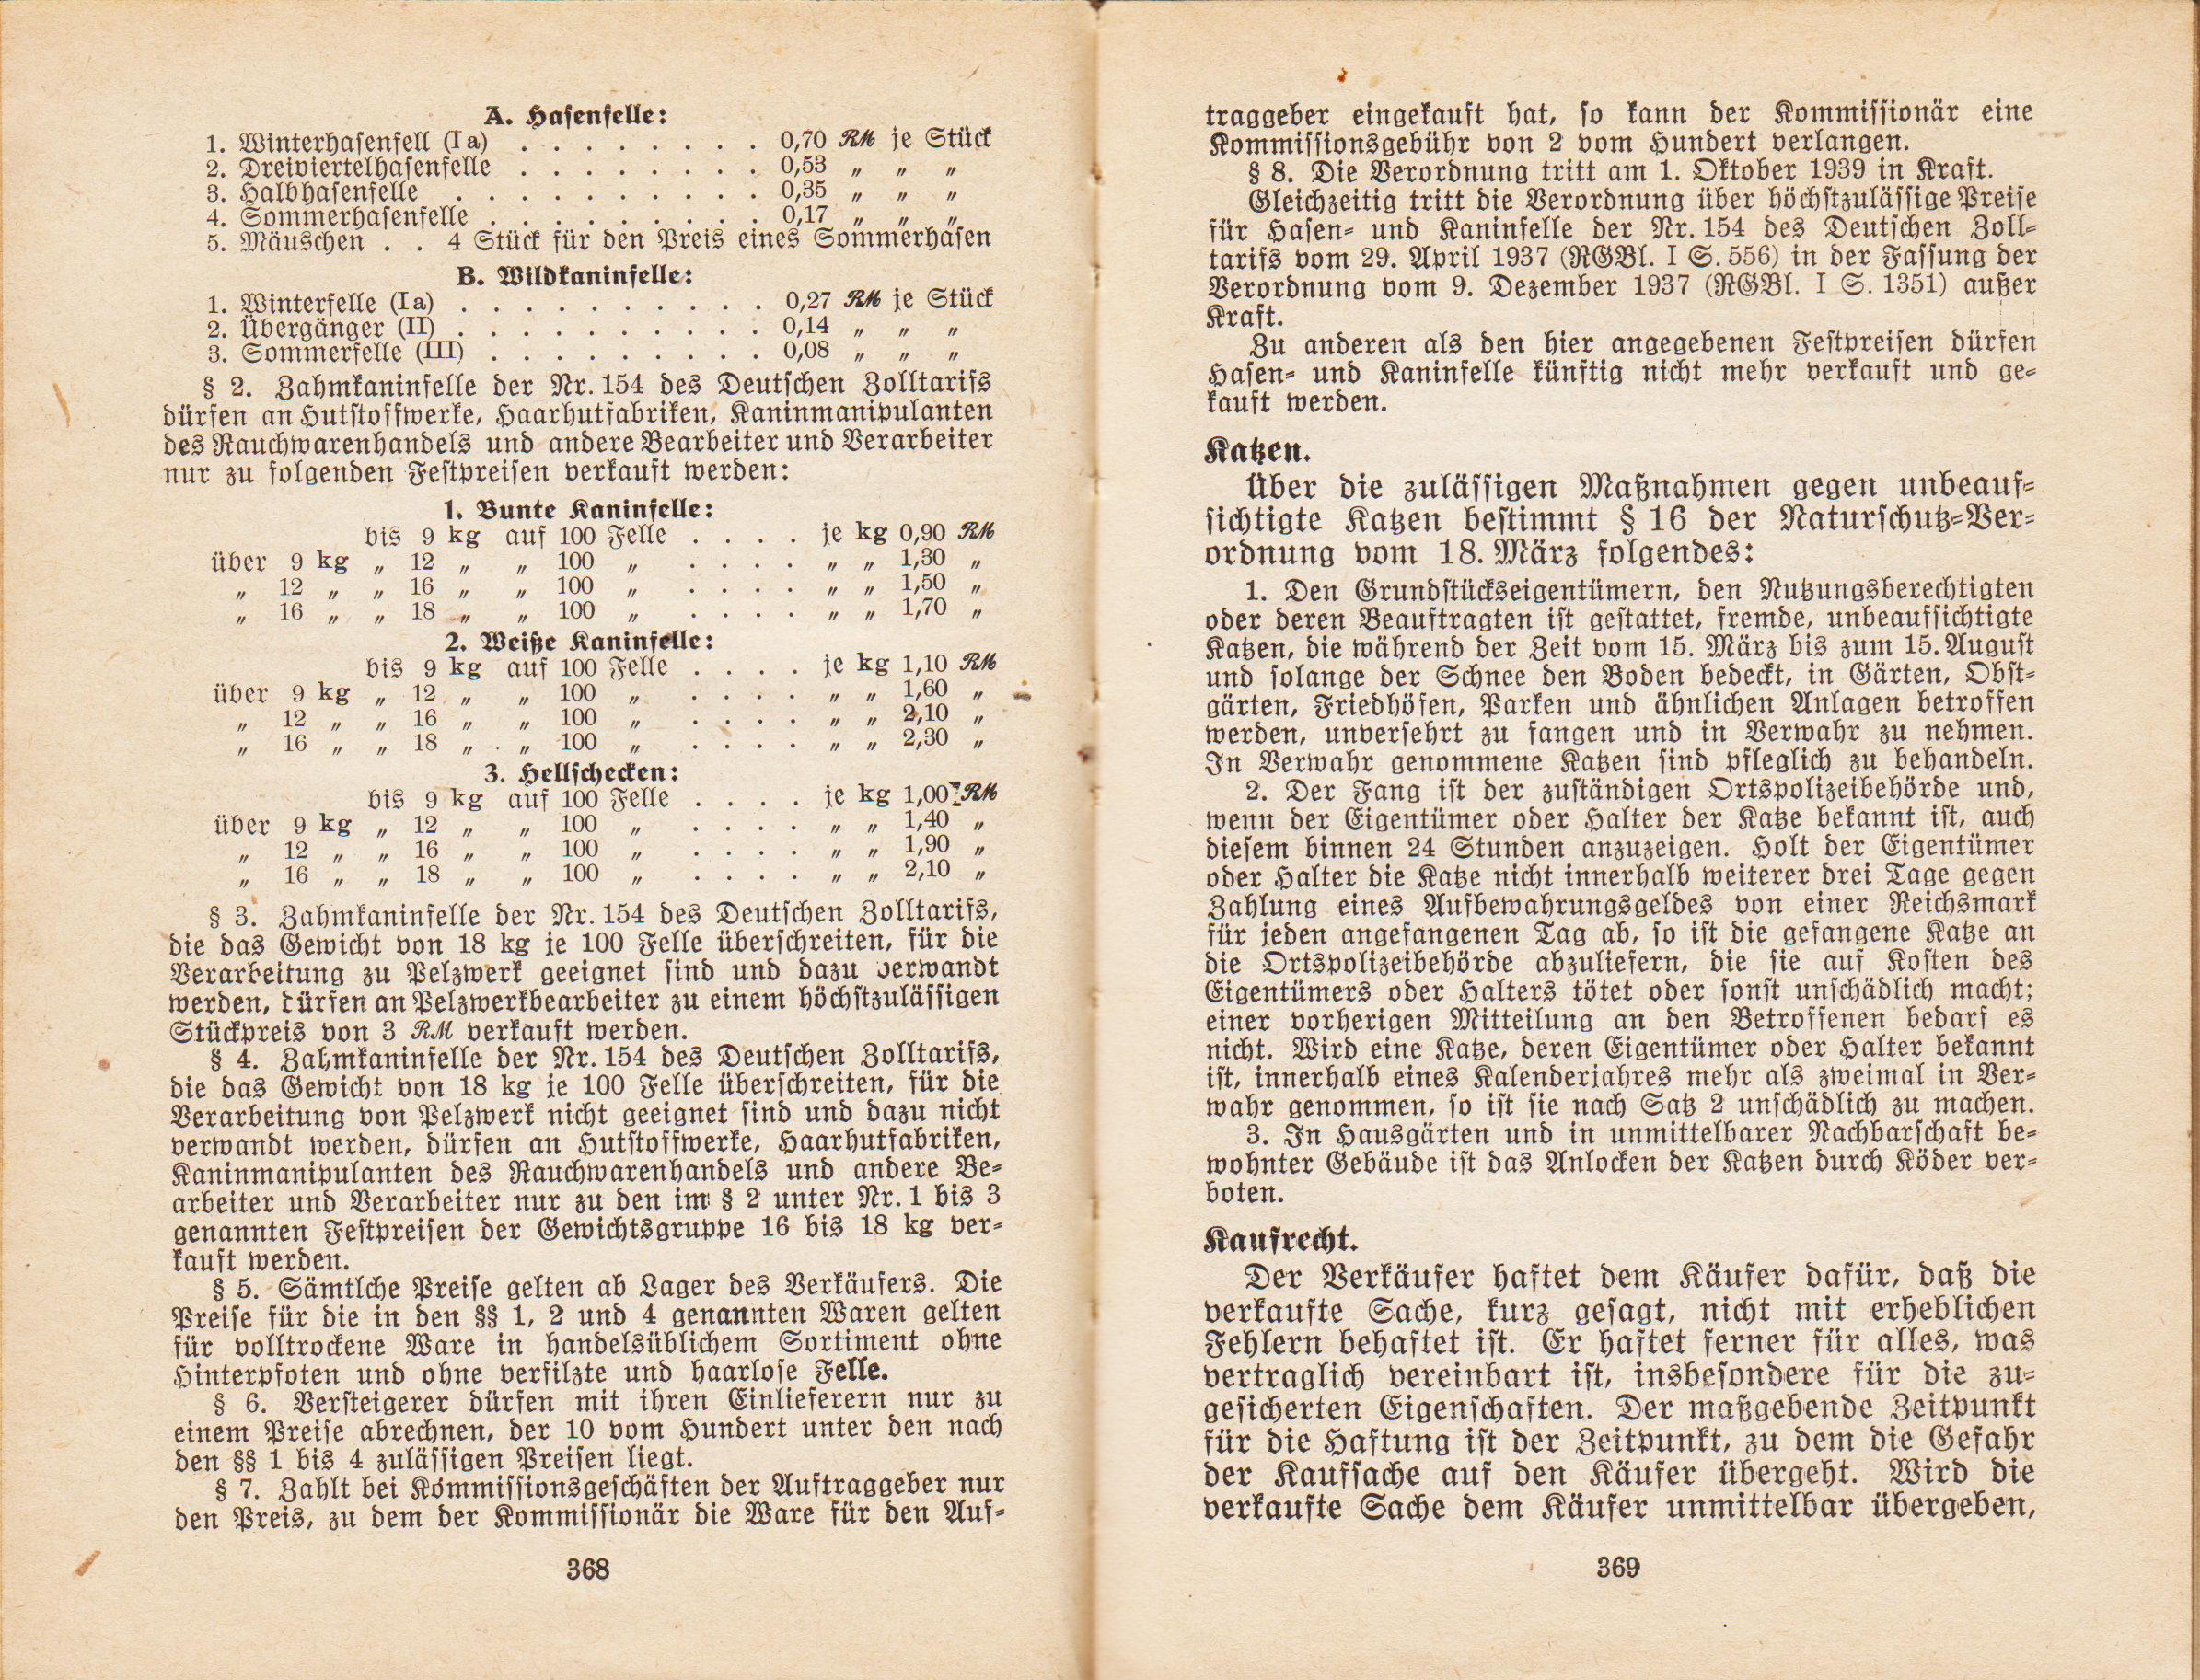
§ 1. Hasen- und Wildkaninfelle der Nr. 154 des Deutschen Zolltarifs dürfen an Hutstoffwerke, Haarhutfabriken, Kanin-Manipulanten des Rauchwarenhandels und andere Bearbeiter und Verarbeiter nur zu folgenden Festpreisen verkauft werden:
A. Hasenfelle:
| 1. Winterhasenfell (I a) | 0,70 | RM | je | Stück |
| 2. Dreiviertelhasenfelle | 0,53 | RM | je | Stück |
| 3. Halbhasenfelle | 0,35 | RM | je | Stück |
| 4. Sommerhasenfelle | 0,17 | RM | je | Stück |
| 5. Mäuschen | 4 Stück für den Preis eines Sommerhasen |
B. Wildkaninfelle:
| 1. Winterfelle (I a) | 0,27 | RM | je | Stück |
| 2. Übergänger (II) | 0,14 | RM | je | Stück |
| 3. Sommerfelle (III) | 0,08 | RM | je | Stück |
§ 2. Zahmkaninfelle der Nr. 154 des Deutschen Zolltarifs dürfen an Hutstoffwerke, Haarhutfabriken, Kanin-Manipulanten des Rauchwarenhandels und andere Bearbeiter und Verarbeiter nur zu folgenden Festpreisen verkauft werden:
1. Bunte Kaninfelle:
| bis 9 kg auf 100 Felle | je | kg | 0,90 | RM |
| über 9 kg bis 12 kg auf 100 Felle | je | kg | 1,30 | RM |
| über 12 kg bis 16 kg auf 100 Felle | je | kg | 1,50 | RM |
| über 16 kg bis 18 kg auf 100 Felle | je | kg | 1,70 | RM |
2. Weiße Kaninfelle:
| bis 9 kg auf 100 Felle | je | kg | 1,10 | RM |
| über 9 kg bis 12 kg auf 100 Felle | je | kg | 1,60 | RM |
| über 12 kg bis 16 kg auf 100 Felle | je | kg | 2,10 | RM |
| über 16 kg bis 18 kg auf 100 Felle | je | kg | 2,30 | RM |
Hellschecken:
| bis 9 kg auf 100 Felle | je | kg | 1,00 | RM |
| über 9 kg bis 12 kg auf 100 Felle | je | kg | 1,40 | RM |
| über 12 kg bis 16 kg auf 100 Felle | je | kg | 1,90 | RM |
| über 16 kg bis 18 kg auf 100 Felle | je | kg | 2,10 | RM |
§ 3. Zahmkaninfelle der Nr. 154 des Deutschen Zolltarifs, die das Gewicht von 18 kg je 100 Felle überschreiten, für die Verarbeitung zu Pelzwerk geeignet sind und dazu verwandt werden, dürfen an Pelzwerkbearbeiter zu einem höchstzulässigen Stückpreis von 3 RM verkauft werden.
§ 4. Zahmkaninfelle der Nr. 154 des Deutschen Zolltarifs, die das Gewicht von 18 kg je 100 Felle überschreiten, für die Verarbeitung von Pelzwerk nicht geeignet sind und dazu nicht verwandt werden, dürfen an Hutstoffwerke, Haarhutfabriken, Kanin Manipulanten des Rauchwarenhandels und andere Bearbeiter und Verarbeiter nur zu den im § 2 unter Nr. 1 bis 3 genannten Festpreisen der Gewichtsgruppe 16 bis 18 kg verkauft werden.
§ 5. Sämtliche Preise gelten ab Lager des Verkäufers. Die Preise für die in den §§ 1, 2 und 4 genannten Waren gelten für volltrockene Ware in handelsüblichem Sortiment ohne Hinterpfoten und ohne verfilzte und haarlose Felle.
§ 6. Versteigerer dürfen mit ihren Einlieferern nur zu einem Preise abrechnen, der 10 vom Hundert unter den nach den §§ 1 bis 4 zulässigen Preisen liegt.
§ 7. Zahlt bei Kommissionsgeschäften der Auftraggeber nur den Preis, zu dem der Kommissionär die Ware für den Auftraggeber eingekauft hat, so kann der Kommissionär eine Kommissionsgebühr von 2 vom Hundert verlangen.
§ 8. Die Verordnung tritt am 1. Oktober 1939 in Kraft. Gleichzeitig tritt die Verordnung über höchstzulässige Preise für Hasen- und Kaninfelle der Nr. 154 des Deutschen Zolltarifs vom 29. April 1937 (RGBl. I S. 556) in der Fassung der Verordnung vom 9. Dezember 1937 (RGBl. I S. 1351) außer Kraft.
Zu anderen als den hier angegebenen Festpreisen dürfen Hasen- und Kaninfelle künftig nicht mehr verkauft und gekauft werden.
Katzen.
Über die zulässigen Maßnahmen gegen unbeaufsichtigte Katzen bestimmt § 16 der Naturschutz-Verordnung vom 18. März folgendes:
1. Den Grundstückseigentümern, den Nutzungsberechtigten oder deren Beauftragten ist gestattet, fremde, unbeaufsichtigte Katzen, die während der Zeit vom 15. März bis zum 15. August und solange der Schnee den Boden bedeckt, in Gärten, Obstgärten, Friedhöfen, Parken und ähnlichen Anlagen betroffen werden, unversehrt zu fangen und in Verwahr zu nehmen. In Verwahr genommene Katzen sind pfleglich zu behandeln.
2. Der Fang ist der zuständigen Ortspolizeibehörde und, wenn der Eigentümer oder Halter der Katze bekannt ist, auch diesem binnen 24 Stunden anzuzeigen. Holt der Eigentümer oder Halter die Katze nicht innerhalb weiterer drei Tage gegen Zahlung eines Aufbewahrungsgeldes von einer Reichsmark für jeden angefangenen Tag ab, so ist die gefangene Katze an die Ortspolizeibehörde abzuliefern, die sie auf Kosten des Eigentümers oder Halters tötet oder sonst unschädlich macht; einer vorherigen Mitteilung an den Betroffenen bedarf es nicht. Wird eine Katze, deren Eigentümer oder Halter bekannt ist, innerhalb eines Kalenderjahres mehr als zweimal in Verwahr genommen, so ist sie nach Satz 2 unschädlich zu machen.
3. In Hausgärten und in unmittelbarer Nachbarschaft bewohnter Gebäude ist das Anlocken der Katzen durch Köder verboten.
Kaufrecht.
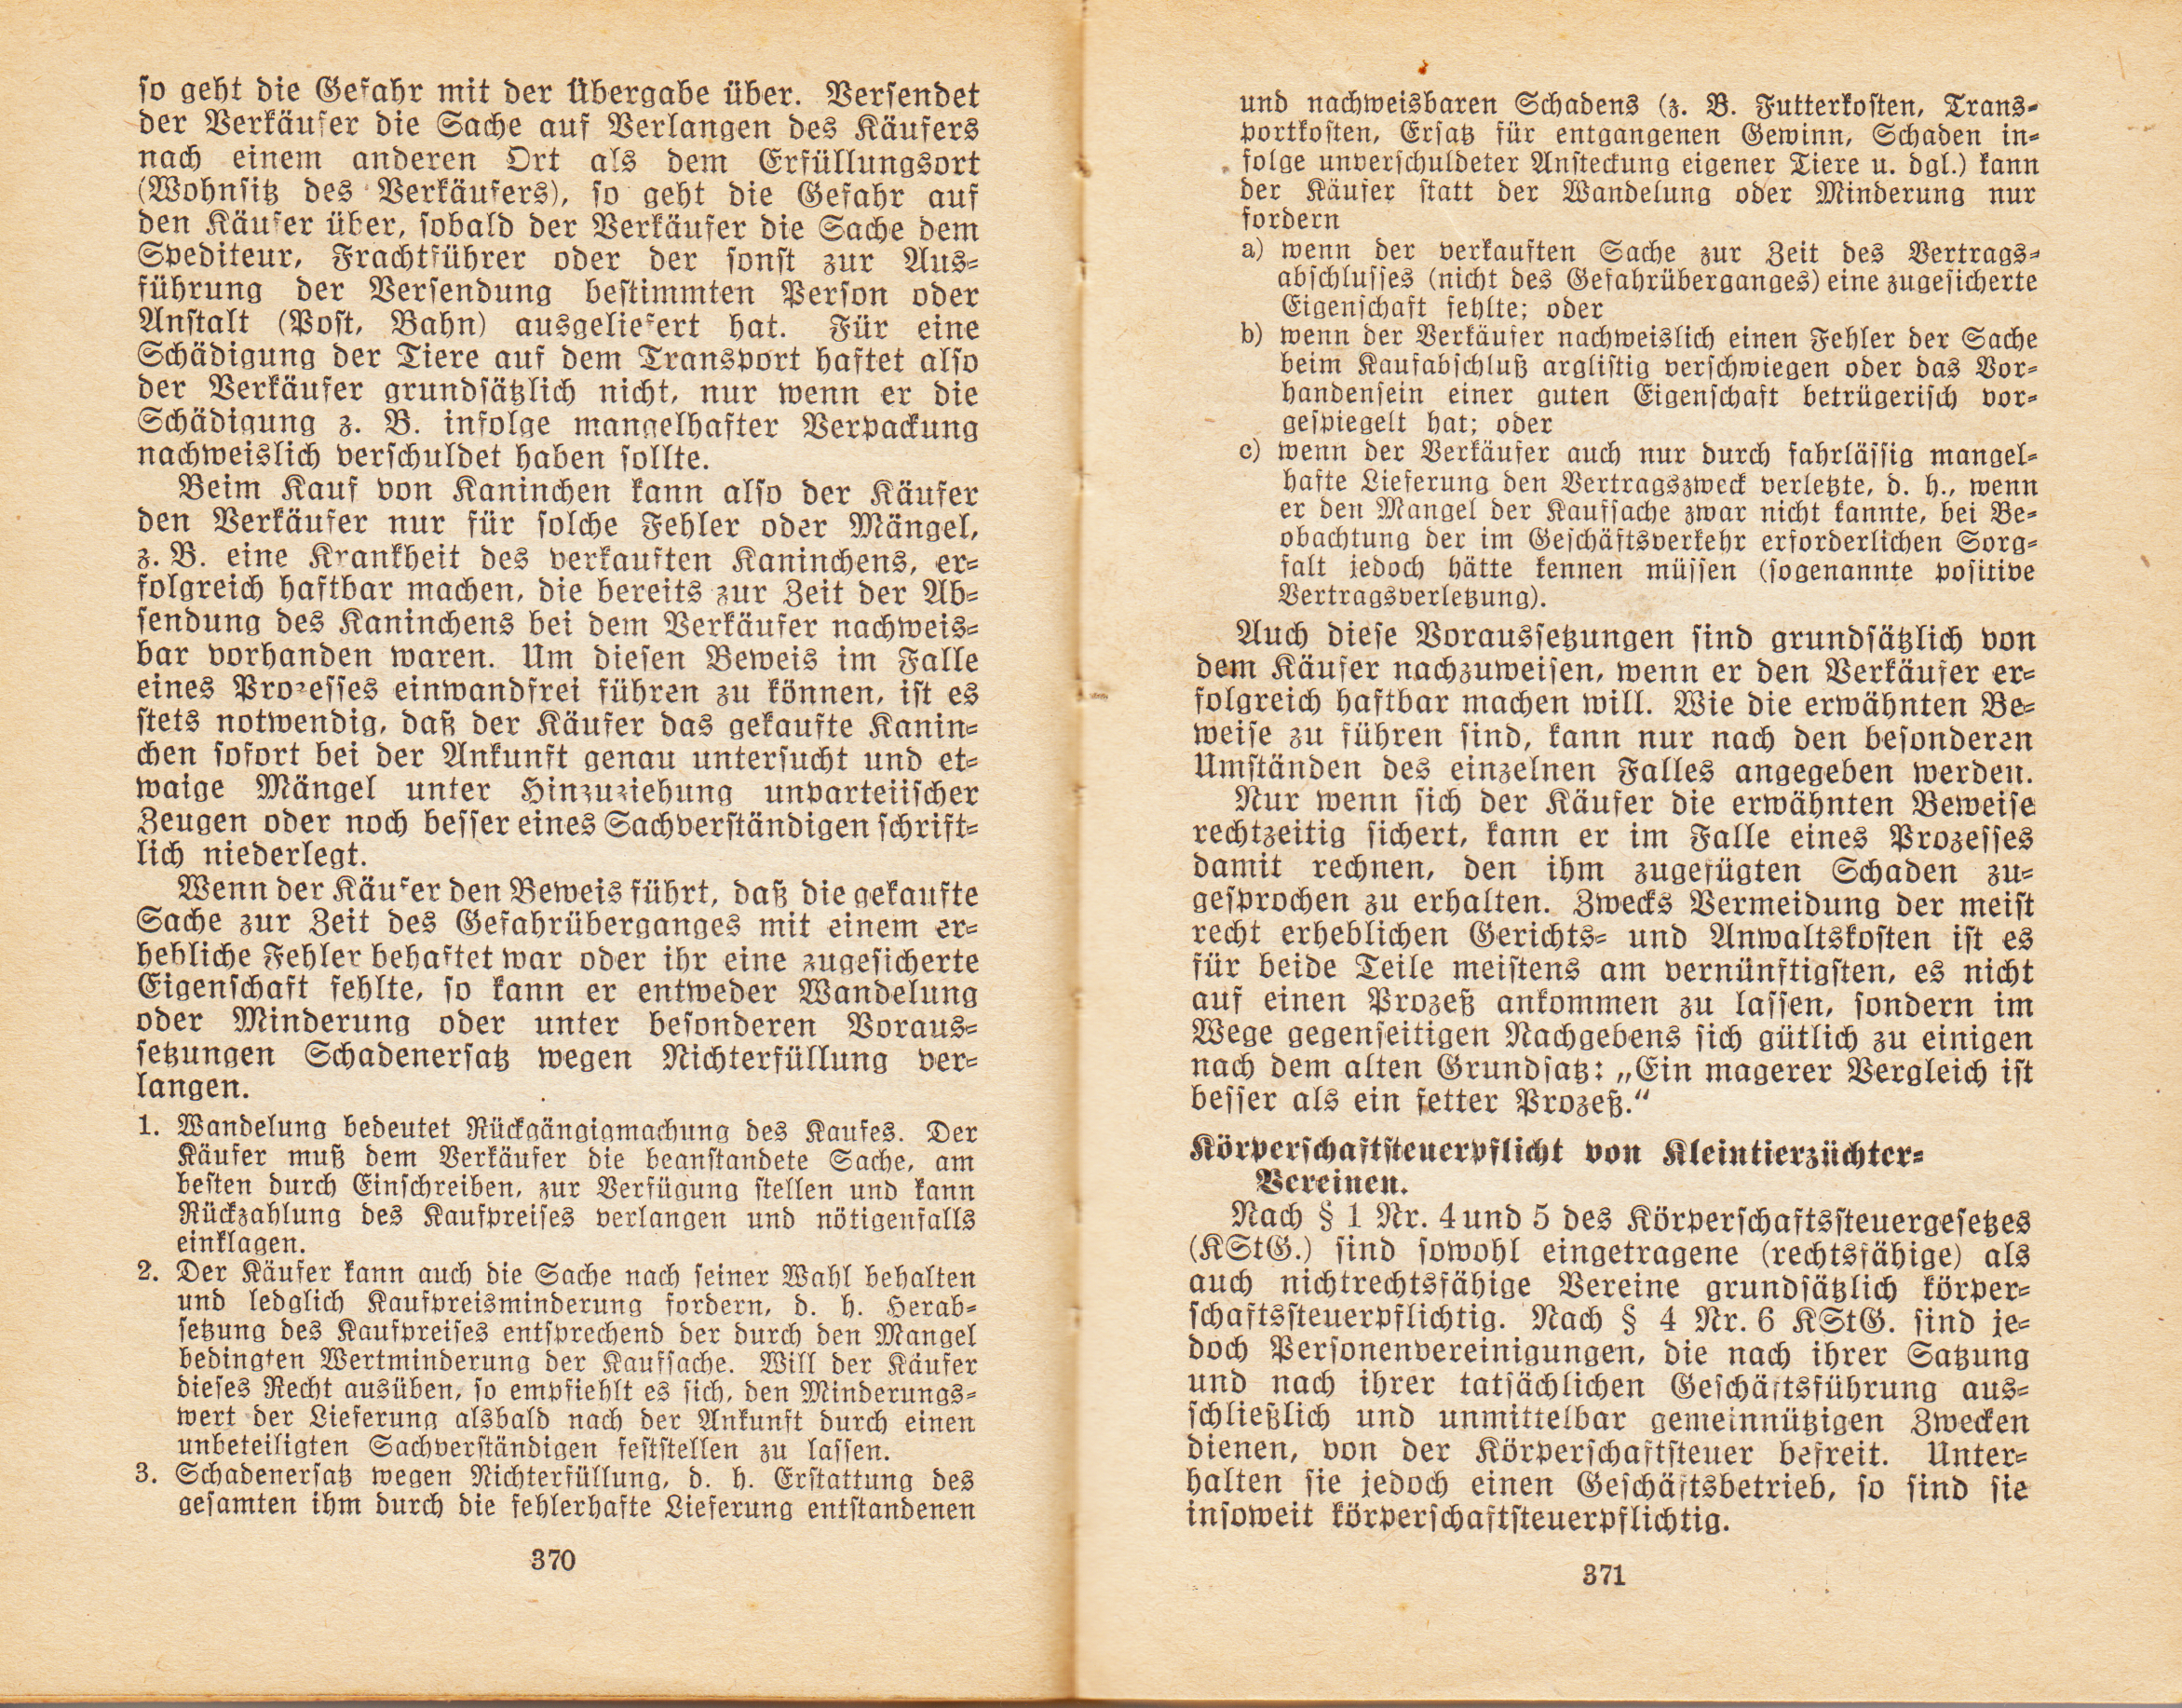
Der Verkäufer haftet dem Käufer dafür, dass die verkaufte Sache, kurz gesagt, nicht mit erheblichen Fehlern behaftet ist. Er haftet ferner für alles, was vertraglich vereinbart ist, insbesondere für die zugesicherten Eigenschaften. Der maßgebende Zeitpunkt für die Haftung ist der Zeitpunkt, zu dem die Gefahr der Kauffache auf den Käufer übergeht. Wird die verkaufte Sache dem Käufer unmittelbar übergeben, so geht die Gefahr mit der Übergabe über. Versendet der Verkäufer die Sache auf Verlangen des Käufers nach einem anderen Ort als dem Erfüllungsort (Wohnsitz des Verkäufers), so geht die Gefahr auf den Käufer über, sobald der Verkäufer die Sache dem Spediteur, Frachtführer oder der sonst zur Ausführung der Versendung bestimmten Person oder Anstalt (Post, Bahn) ausgeliefert hat. Für eine Schädigung der Tiere auf dem Transport haftet also der Verkäufer grundsätzlich nicht, nur wenn er die Schädigung z. B. infolge mangelhafter Verpackung nachweislich verschuldet haben sollte.
Beim Kauf von Kaninchen kann also der Käufer den Verkäufer nur für solche Fehler oder Mängel, z. B. eine Krankheit des verkauften Kaninchens, erfolgreich haftbar machen, die bereits zur Zeit der Absendung des Kaninchens bei dem Verkäufer nachweisbar vorhanden waren. Um diesen Beweis im Falle eines Prozesses einwandfrei führen zu können, ist es stets notwendig, dass der Käufer das gekaufte Kaninchen sofort bei der Ankunft genau untersucht und etwaige Mängel unter Hinzuziehung unparteiischer Zeugen oder noch besser eines Sachverständigen schriftlich niederlegt.
Wenn der Käufer den Beweis führt, dass die gekaufte Sache zur Zeit des Gefahrüberganges mit einem erhebliche Fehler behaftet war oder ihr eine zugesicherte Eigenschaft fehlte, so kann er entweder Wandelung oder Minderung oder unter besonderen Voraussetzungen Schadenersatz wegen Nichterfüllung verlangen.
1. Wandelung bedeutet Rückgängigmachung des Kaufes. Der Käufer muss dem Verkäufer die beanstandete Sache, am besten durch Einschreiben, zur Verfügung stellen und kann Rückzahlung des Kaufpreises verlangen und nötigenfalls einklagen.
2. Der Käufer kann auch die Sache nach seiner Wahl behalten und lediglich Kaufpreisminderung fordern, d. h. Herabsetzung des Kaufpreises entsprechend der durch den Mangel bedingten Wertminderung der Kaufsache. Will der Käufer dieses Recht ausüben, so empfiehlt es sich, den Minderungswert der Lieferung alsbald nach der Ankunft durch einen unbeteiligten Sachverständigen feststellen zu lassen.
3. Schadensersatz wegen Nichterfüllung, d. h. Erstattung des gesamten ihm durch die fehlerhafte Lieferung entstandenen und nachweisbaren Schadens (z. B. Futterkosten, Transportkosten, Ersatz für entgangenen Gewinn, Schaden infolge unverschuldeter Ansteckung eigener Tiere u. dgl.) kann der Käufer statt der Wandelung oder Minderung nur fordern
a) wenn der verkauften Sache zur Zeit des Vertragsabschlusses (nicht des Gefahrüberganges) eine zugesicherte Eigenschaft fehlte; oder
b) wenn der Verkäufer nachweislich einen Fehler der Sache beim Kaufabschluss arglistig verschwiegen oder das Vorhandensein einer guten Eigenschaft betrügerisch vorgespiegelt hat; oder
c) wenn der Verkäufer auch nur durch fahrlässig mangelhafte Lieferung den Vertragszweck verlebte, d. h., wenn er den Mangel der Kaufsache zwar nicht kannte, bei Beobachtung der im Geschäftsverkehr erforderlichen Sorgfalt jedoch hätte kennen müssen (sogenannte positive Vertragsverlegung).
Auch diese Voraussetzungen sind grundsätzlich von dem Käufer nachzuweisen, wenn er den Verkäufer erfolgreich haftbar machen will. Wie die erwähnten Beweise zu führen sind, kann nur nach den besonderen Umständen des einzelnen Falles angegeben werden. Nur wenn sich der Käufer die erwähnten Beweise rechtzeitig sichert, kann er im Falle eines Prozesses damit rechnen, den ihm zugefügten Schaden zugesprochen zu erhalten. Zwecks Vermeidung der meist recht erheblichen Gerichts- und Anwaltskosten ist es für beide Teile meistens am vernünftigsten, es nicht auf einen Prozess ankommen zu lassen, sondern im Wege gegenseitigen Nachgebens sich gütlich zu einigen nach dem alten Grundsatz: „Ein magerer Vergleich ist besser als ein fetter Prozess.“
Körperschaftsteuerpflicht von Kleintierzüchter- Vereinen.
Nach § 1 Nr. 4 und 5 des Körperschaftssteuergesetzes (KStG.) sind sowohl eingetragene (rechtsfähige) als auch nichtrechtsfähige Vereine grundsätzlich körperschaftssteuerpflichtig. Nach § 4 Nr. 6 KStG. sind je doch Personenvereinigungen, die nach ihrer Satzung und nach ihrer tatsächlichen Geschäftsführung ausschließlich und unmittelbar gemeinnützigen Zwecken dienen, von der Körperschaftsteuer befreit. Unterhalten sie jedoch einen Geschäftsbetrieb, so sind sie insoweit körperschaftsteuerpflichtig.
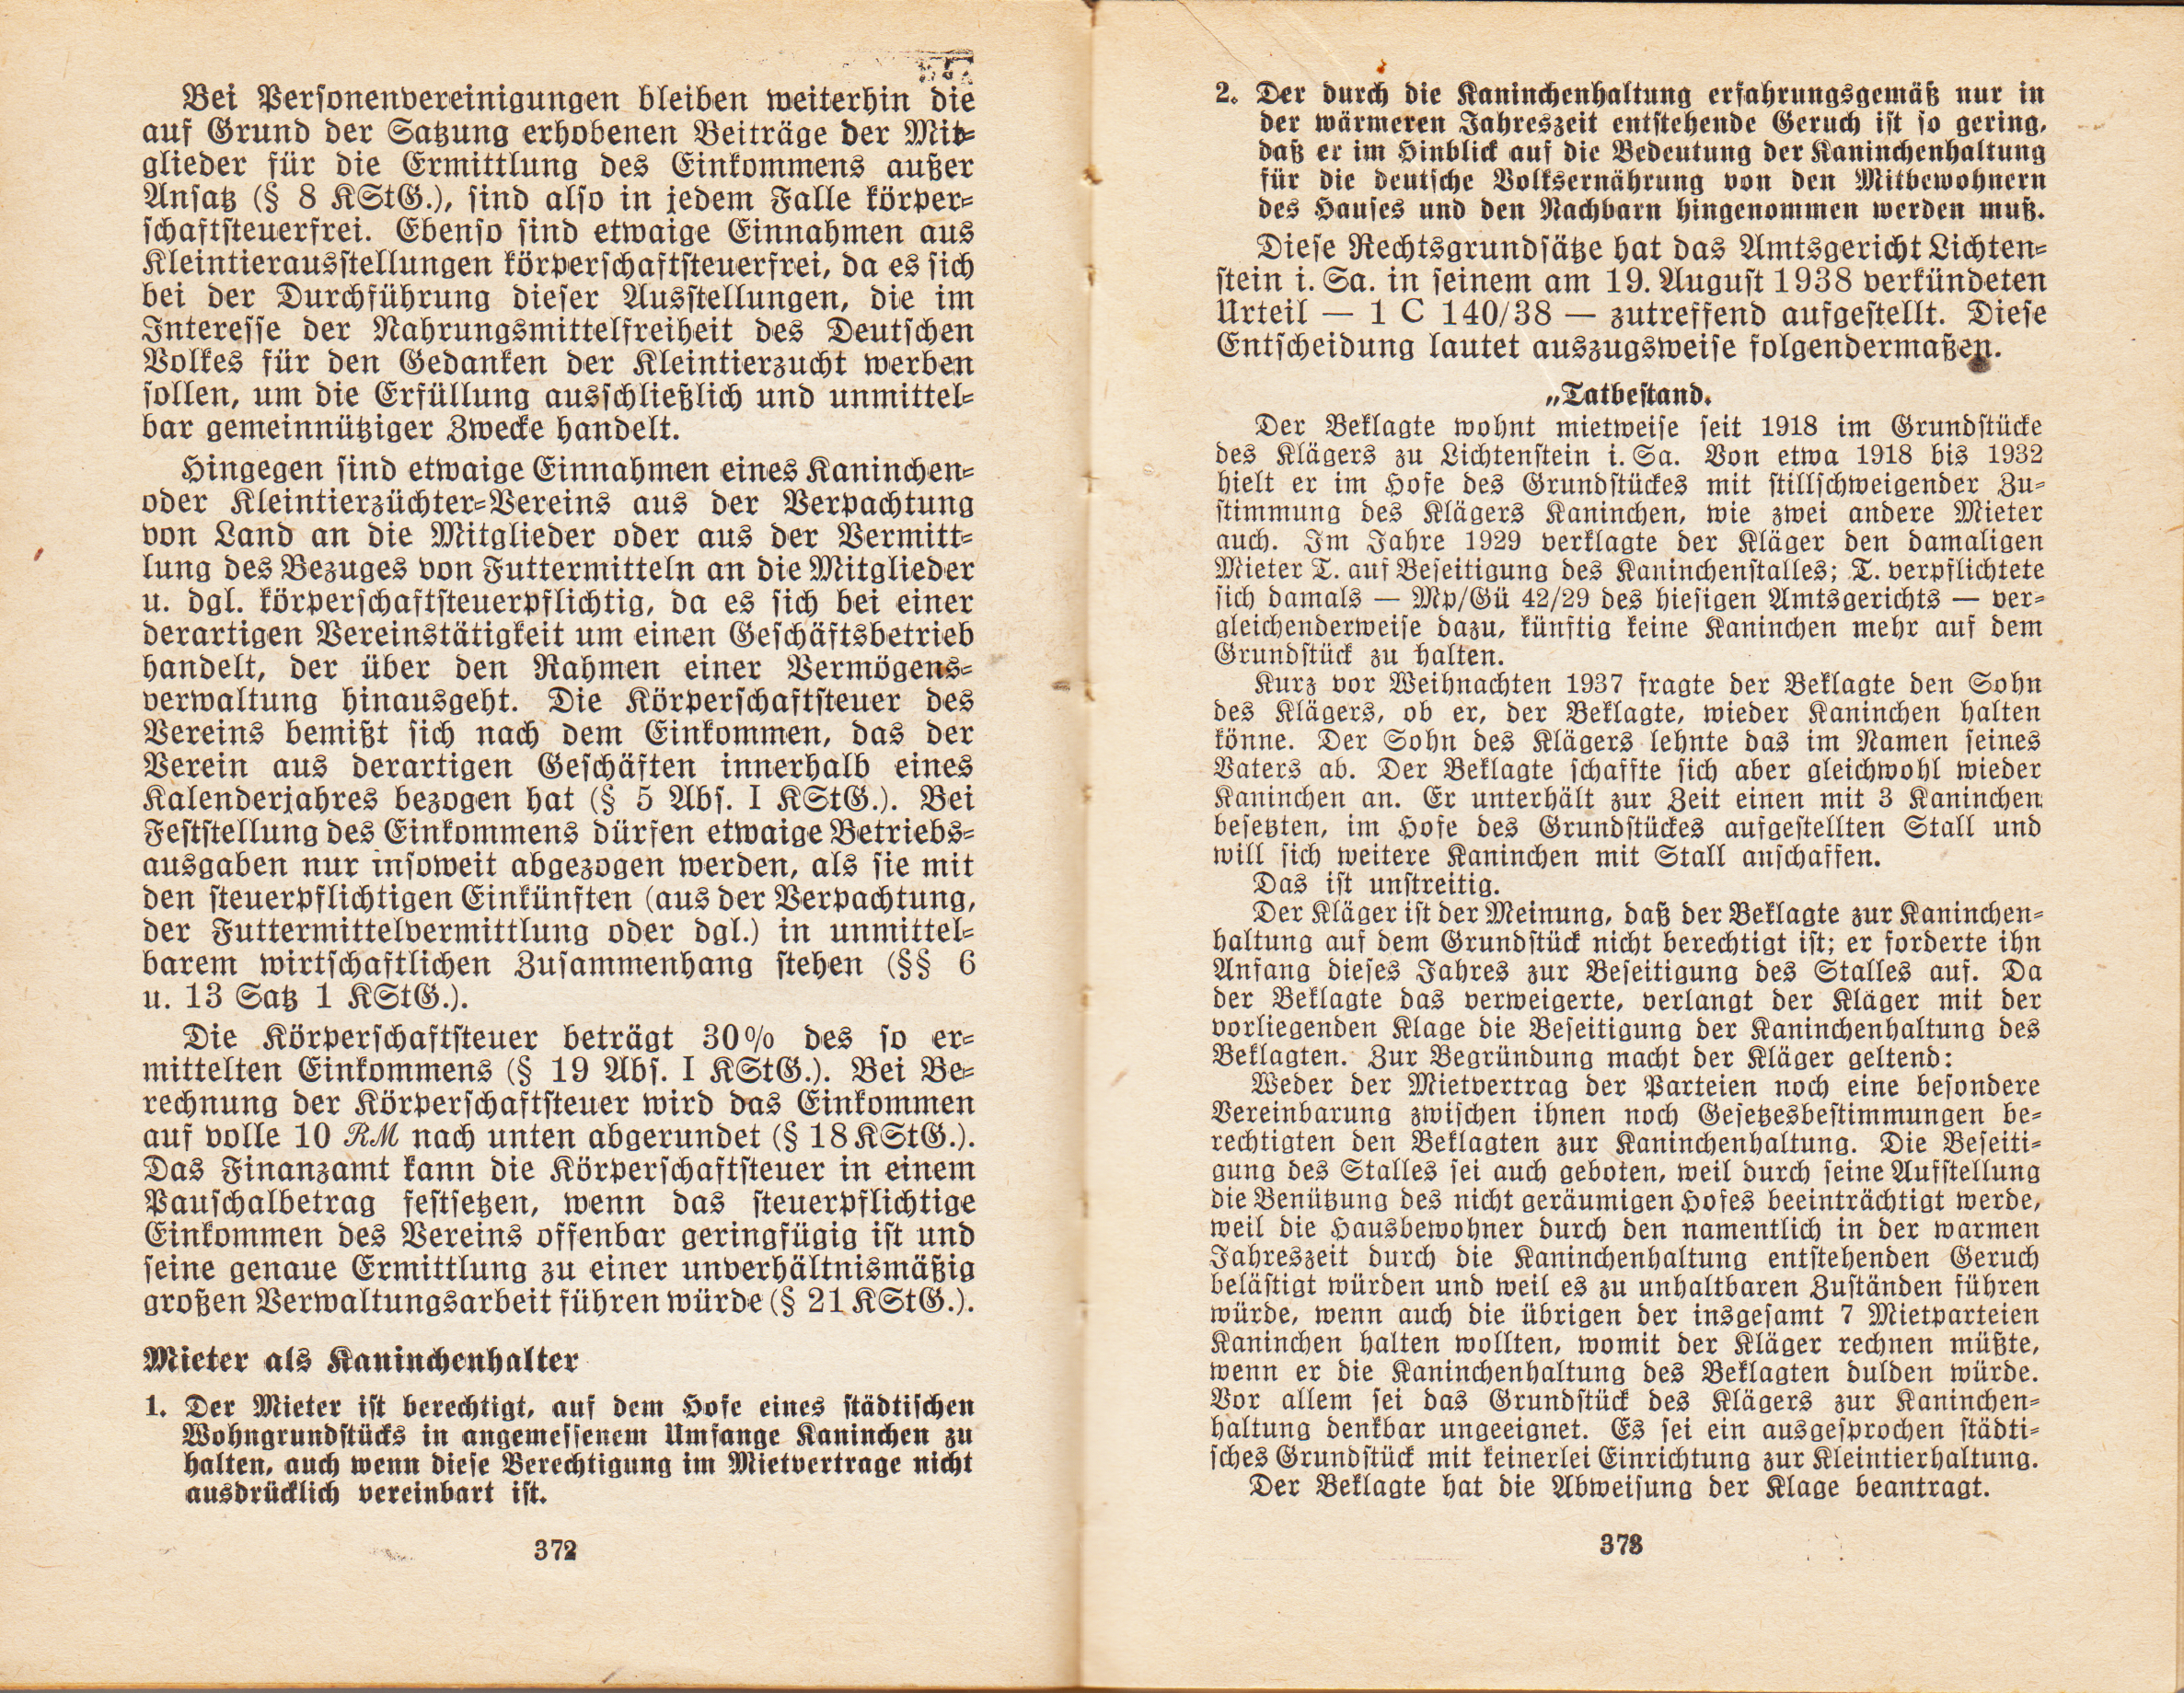
Bei Personenvereinigungen bleiben weiterhin die auf Grund der Satzung erhobenen Beiträge der Mitglieder für die Ermittlung des Einkommens außer Ansatz (§ 8 KStG.), sind also in jedem Falle körperschaftsteuerfrei. Ebenso sind etwaige Einnahmen aus Kleintierausstellungen körperschaftsteuerfrei, da es sich bei der Durchführung dieser Ausstellungen, die im Interesse der Nahrungsmittelfreiheit des Deutschen Volkes für den Gedanken der Kleintierzucht werben sollen, um die Erfüllung ausschließlich und unmittelbar gemeinnütziger Zwecke handelt.
Hingegen sind etwaige Einnahmen eines Kaninchen- oder Kleintierzüchter-Vereins aus der Verpachtung von Land an die Mitglieder oder aus der Vermittlung des Bezuges von Futtermitteln an die Mitglieder u. dgl. körperschaftsteuerpflichtig, da es sich bei einer derartigen Vereinstätigkeit um einen Geschäftsbetrieb handelt, der über den Rahmen einer Vermögensverwaltung hinausgeht. Die Körperschaftsteuer des Vereins bemisst sich nach dem Einkommen, das der Verein aus derartigen Geschäften innerhalb eines Kalenderjahres bezogen hat (§ 5 Abs. I KStG.). Bei Feststellung des Einkommens dürfen etwaige Betriebsausgaben nur insoweit abgezogen werden, als sie mit den steuerpflichtigen Einkünften (aus der Verpachtung, der Futtermittelvermittlung oder dgl.) in unmittelbarem wirtschaftlichen Zusammenhang stehen (§§ 6 u. 13 Satz 1 KStG.).
Die Körperschaftsteuer beträgt 30% des so ermittelten Einkommens (§ 19 Abs. I KStG.). Bei Berechnung der Körperschaftsteuer wird das Einkommen auf volle 10 RM nach unten abgerundet (§ 18 KStG.). Das Finanzamt kann die Körperschaftsteuer in einem Pauschalbetrag festsetzen, wenn das steuerpflichtige Einkommen des Vereins offenbar geringfügig ist und seine genaue Ermittlung zu einer unverhältnismäßig großen Verwaltungsarbeit führen würde (§ 21 KStG.).
Mieter als Kaninchenhalter
1. Der Mieter ist berechtigt, auf dem Hofe eines städtischen Wohngrundstücks in angemessenem Umfange Kaninchen zu halten, auch wenn diese Berechtigung im Mietvertrage nicht ausdrücklich vereinbart ist.
2. Der durch die Kaninchenhaltung erfahrungsgemäß nur in der wärmeren Jahreszeit entstehende Geruch ist so gering, dass er im Hinblick auf die Bedeutung der Kaninchenhaltung für die deutsche Volksernährung von den Mitbewohnern des Hauses und den Nachbarn hingenommen werden muss.
Diese Rechtsgrundsätze hat das Amtsgericht Lichtenstein i. Sa. in seinem am 19. August 1938 verkündeten Urteil 1 C 140/38 zutreffend aufgestellt. Diese Entscheidung lautet auszugsweise folgendermaßen.
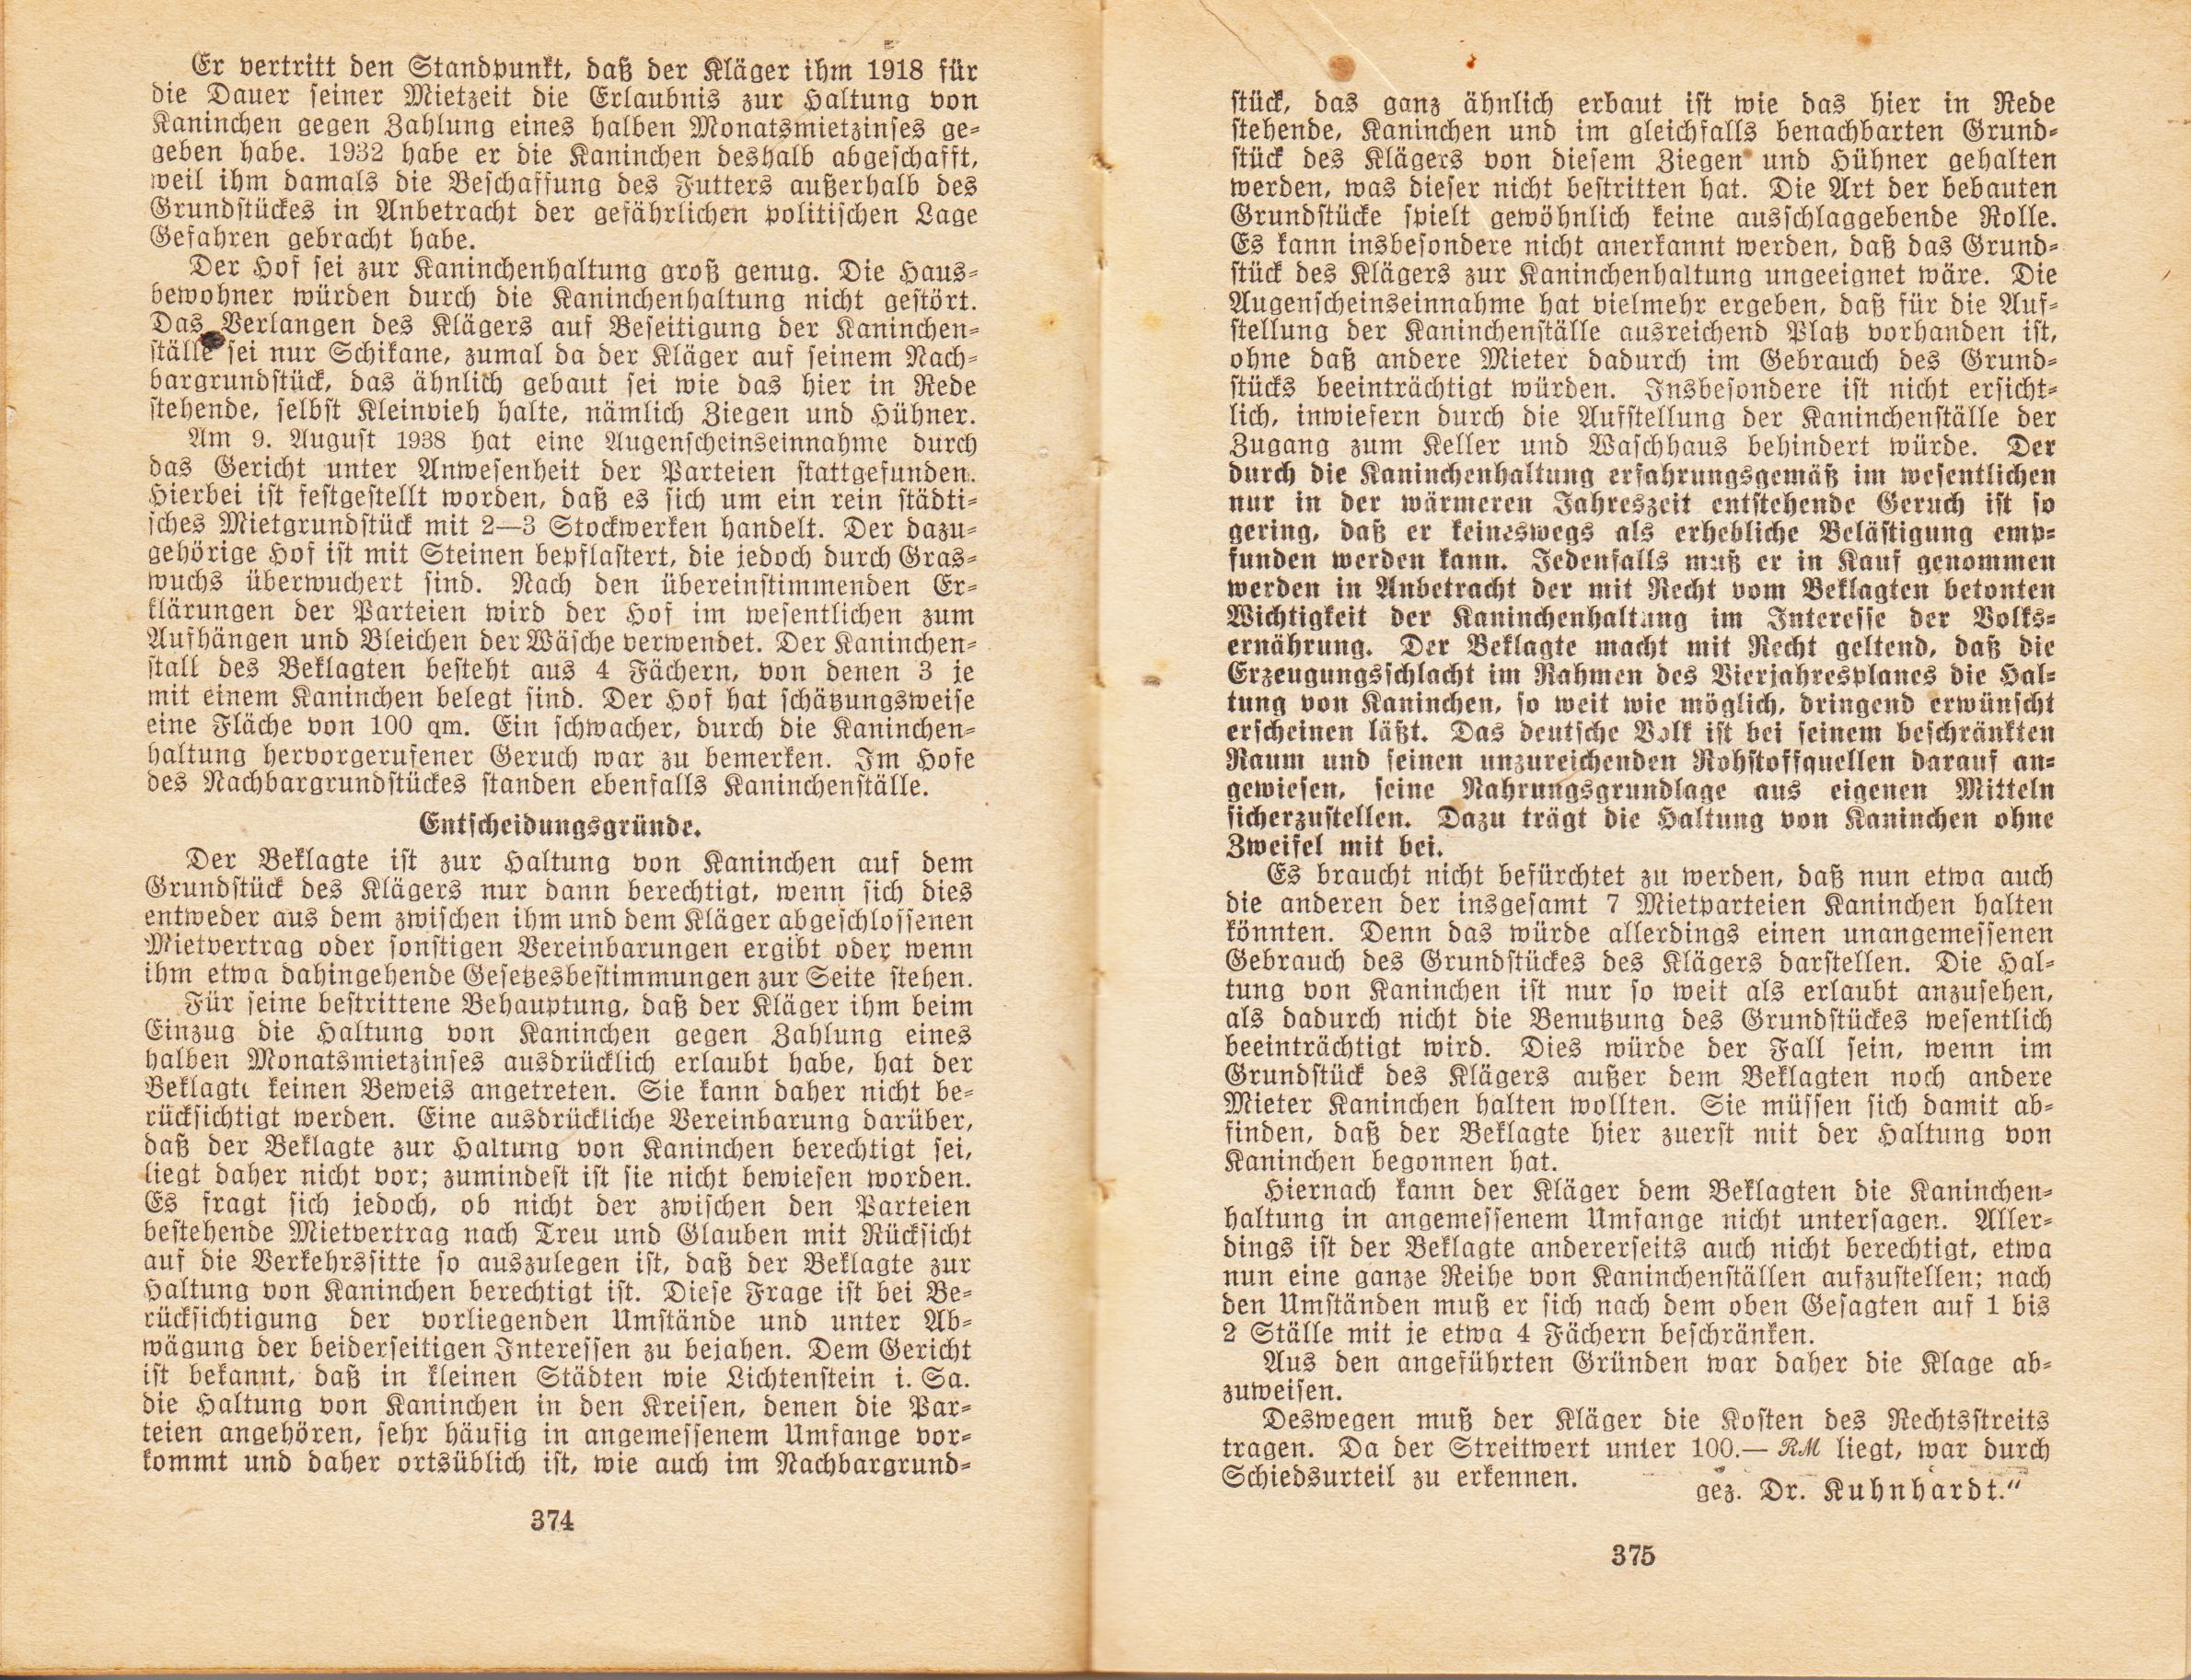
„Tatbestand.
Der Beklagte wohnt mietweise seit 1918 im Grundstücke des Klägers zu Lichtenstein i. Sa. Von etwa 1918 bis 1932 hielt er im Hofe des Grundstückes mit stillschweigender Zustimmung des Klägers Kaninchen, wie zwei andere Mieter auch. Im Jahre 1929 verklagte der Kläger den damaligen Mieter T. auf Beseitigung des Kaninchenstalles; T. verpflichtete sich damals – Mp/Gü 42/29 des hiesigen Amtsgerichts- vergleichender Weise dazu, künftig keine Kaninchen mehr auf dem Grundstück zu halten. Kurz vor Weihnachten 1937 fragte der Beklagte den Sohn des Klägers, ob er, der Beklagte, wieder Kaninchen halten könne. Der Sohn des Klägers lehnte das im Namen seines Vaters ab. Der Beklagte schaffte sich aber gleichwohl wieder Kaninchen an. Er unterhält zurzeit einen mit 3 Kaninchen besetzen, im Hofe des Grundstückes aufgestellten Stall und will sich weitere Kaninchen mit Stall anschaffen. Das ist unstreitig. Der Kläger ist der Meinung, dass der Beklagte zur Kaninchenhaltung auf dem Grundstück nicht berechtigt ist; er forderte ihn Anfang dieses Jahres zur Beseitigung des Stalles auf. Da der Beklagte das verweigerte, verlangt der Kläger mit der vorliegenden Klage die Beseitigung der Kaninchenhaltung des Beklagten. Zur Begründung macht der Kläger geltend: Weder der Mietvertrag der Parteien noch eine besondere Vereinbarung zwischen ihnen noch Gesetzesbestimmungen berechtigten den Beklagten zur Kaninchenhaltung. Die Beseitigung des Stalles sei auch geboten, weil durch seine Aufstellung die Benützung des nicht geräumigen Hofes beeinträchtigt werde, weil die Hausbewohner durch den namentlich in der warmen Jahreszeit durch die Kaninchenhaltung entstehenden Geruch belästigt würden und weil es zu unhaltbaren Zuständen führen würde, wenn auch die übrigen der insgesamt 7 Mietparteien Kaninchen halten wollten, womit der Kläger rechnen müsste, wenn er die Kaninchenhaltung des Beklagten dulden würde. Vor allem sei das Grundstück des Klägers zur Kaninchenhaltung denkbar ungeeignet. Es sei ein ausgesprochen städtisches Grundstück mit keinerlei Einrichtung zur Kleintierhaltung.
Der Beklagte hat die Abweisung der Klage beantragt.
Er vertritt den Standpunkt, dass der Kläger ihm 1918 für die Dauer seiner Mietzeit die Erlaubnis zur Haltung von Kaninchen gegen Zahlung eines halben Monatsmietzinses gegeben habe. 1932 habe er die Kaninchen deshalb abgeschafft, weil ihm damals die Beschaffung des Futters außerhalb des Grundstückes in Anbetracht der gefährlichen politischen Lage Gefahren gebracht habe.
Der Hof sei zur Kaninchenhaltung groß genug. Die Hausbewohner würden durch die Kaninchenhaltung nicht gestört. Das Verlangen des Klägers auf Beseitigung der Kaninchenställe sei nur Schikane, zumal da der Kläger auf seinem Nachbargrundstück, das ähnlich gebaut sei wie das hier in Rede stehende, selbst Kleinvieh halte, nämlich Ziegen und Hühner.
Am 9. August 1938 hat eine Augenscheins Einnahme durch das Gericht unter Anwesenheit der Parteien stattgefunden. Hierbei ist festgestellt worden, dass es sich um ein rein städtisches Mietgrundstück mit 2-3 Stockwerken handelt. Der dazugehörige Hof ist mit Steinen bepflastert, die jedoch durch Graswuchs überwuchert sind. Nach den übereinstimmenden Erklärungen der Parteien wird der Hof im Wesentlichen zum Aufhängen und Bleichen der Wäsche verwendet. Der Kaninchenstall des Beklagten besteht aus 4 Fächern, von denen 3 je mit einem Kaninchen belegt sind. Der Hof hat schätzungsweise eine Fläche von 100 qm. Ein schwacher, durch die Kaninchenhaltung hervorgerufener Geruch war zu bemerken. Im Hofe des Nachbargrundstückes standen ebenfalls Kaninchenställe.
Entscheidungsgründe.
Der Beklagte ist zur Haltung von Kaninchen auf dem Grundstück des Klägers nur dann berechtigt, wenn sich dies entweder aus dem zwischen ihm und dem Kläger abgeschlossenen Mietvertrag oder sonstigen Vereinbarungen ergibt oder wenn ihm etwa dahingehende Gesetzesbestimmungen zur Seite stehen. Für seine bestrittene Behauptung, dass der Kläger ihm beim Einzug die Haltung von Kaninchen gegen Zahlung eines halben Monatsmietzinses ausdrücklich erlaubt habe, hat der Beklagt keinen Beweis angetreten. Sie kann daher nicht berücksichtigt werden. Eine ausdrückliche Vereinbarung darüber, dass der Beklagte zur Haltung von Kaninchen berechtigt sei, liegt daher nicht vor; zumindest ist sie nicht bewiesen worden. Es fragt sich jedoch, ob nicht der zwischen den Parteien bestehende Mietvertrag nach Treu und Glauben mit Rücksicht auf die Verkehrssitte so auszulegen ist, dass der Beklagte zur Haltung von Kaninchen berechtigt ist. Diese Frage ist bei Berücksichtigung der vorliegenden Umstände und unter Abwägung der beiderseitigen Interessen zu bejahen. Dem Gericht ist bekannt, dass in kleinen Städten wie Lichtenstein i. Sa. die Haltung von Kaninchen in den Kreisen, denen die Parteien angehören, sehr häufig in angemessenem Umfange vorkommt und daher ortsüblich ist, wie auch im Nachbargrundstück, das ganz ähnlich erbaut ist wie das hier in Rede stehende, Kaninchen und im gleichfalls benachbarten Grundstück des Klägers von diesem Ziegen und Hühner gehalten werden, was dieser nicht bestritten hat. Die Art der bebauten Grundstücke spielt gewöhnlich keine ausschlaggebende Rolle. Es kann insbesondere nicht anerkannt werden, dass das Grundstück des Klägers zur Kaninchenhaltung ungeeignet wäre. Die Augenscheins Einnahme hat vielmehr ergeben, dass für die Aufstellung der Kaninchenställe ausreichend Platz vorhanden ist, ohne dass andere Mieter dadurch im Gebrauch des Grundstücks beeinträchtigt würden. Insbesondere ist nicht ersichtlich, inwiefern durch die Aufstellung der Kaninchenställe der Zugang zum Keller und Waschhaus behindert würde. Der durch die Kaninchenhaltung erfahrungsgemäß im Wesentlichen nur in der wärmeren Jahreszeit entstehende Geruch ist so gering, dass er keineswegs als erhebliche Belästigung empfunden werden kann. Jedenfalls muss er in Kauf genommen werden in Anbetracht der mit Recht vom Beklagten betonten Wichtigkeit der Kaninchenhaltung im Interesse der Volksernährung. Der Beklagte macht mit Recht geltend, dass die Erzeugungsschlacht im Rahmen des Vierjahresplanes die Haltung von Kaninchen, so weit wie möglich, dringend erwünscht erscheinen lässt. Das deutsche Volk ist bei seinem beschränkten Raum und seinen unzureichenden Rohstoffquellen darauf angewiesen, seine Nahrungsgrundlage aus eigenen Mitteln sicherzustellen. Dazu trägt die Haltung von Kaninchen ohne Zweifel mit bei.
Es braucht nicht befürchtet zu werden, dass nun etwa auch die anderen der insgesamt 7 Mietparteien Kaninchen halten könnten. Denn das würde allerdings einen unangemessenen Gebrauch des Grundstückes des Klägers darstellen. Die Haltung von Kaninchen ist nur so weit als erlaubt anzusehen, als dadurch nicht die Benutzung des Grundstückes wesentlich beeinträchtigt wird. Dies würde der Fall sein, wenn im Grundstück des Klägers außer dem Beklagten noch andere Mieter Kaninchen halten wollten. Sie müssen sich damit abfinden, dass der Beklagte hier zuerst mit der Haltung von Kaninchen begonnen hat.
Hiernach kann der Kläger dem Beklagten die Kaninchenhaltung in angemessenem Umfange nicht untersagen. Allerdings ist der Beklagte andererseits auch nicht berechtigt, etwa nun eine ganze Reihe von Kaninchenställen aufzustellen; nach den Umständen muss er sich nach dem oben Gesagten auf 1 bis 2 Ställe mit je etwa 4 Fächern beschränken.
Aus den angeführten Gründen war daher die Klage abzuweisen.
Deswegen muss der Kläger die Kosten des Rechtsstreits tragen. Da der Streitwert unter 100.- RM liegt, war durch Schiedsurteil zu erkennen.
gez. Dr. Kuhnhardt.
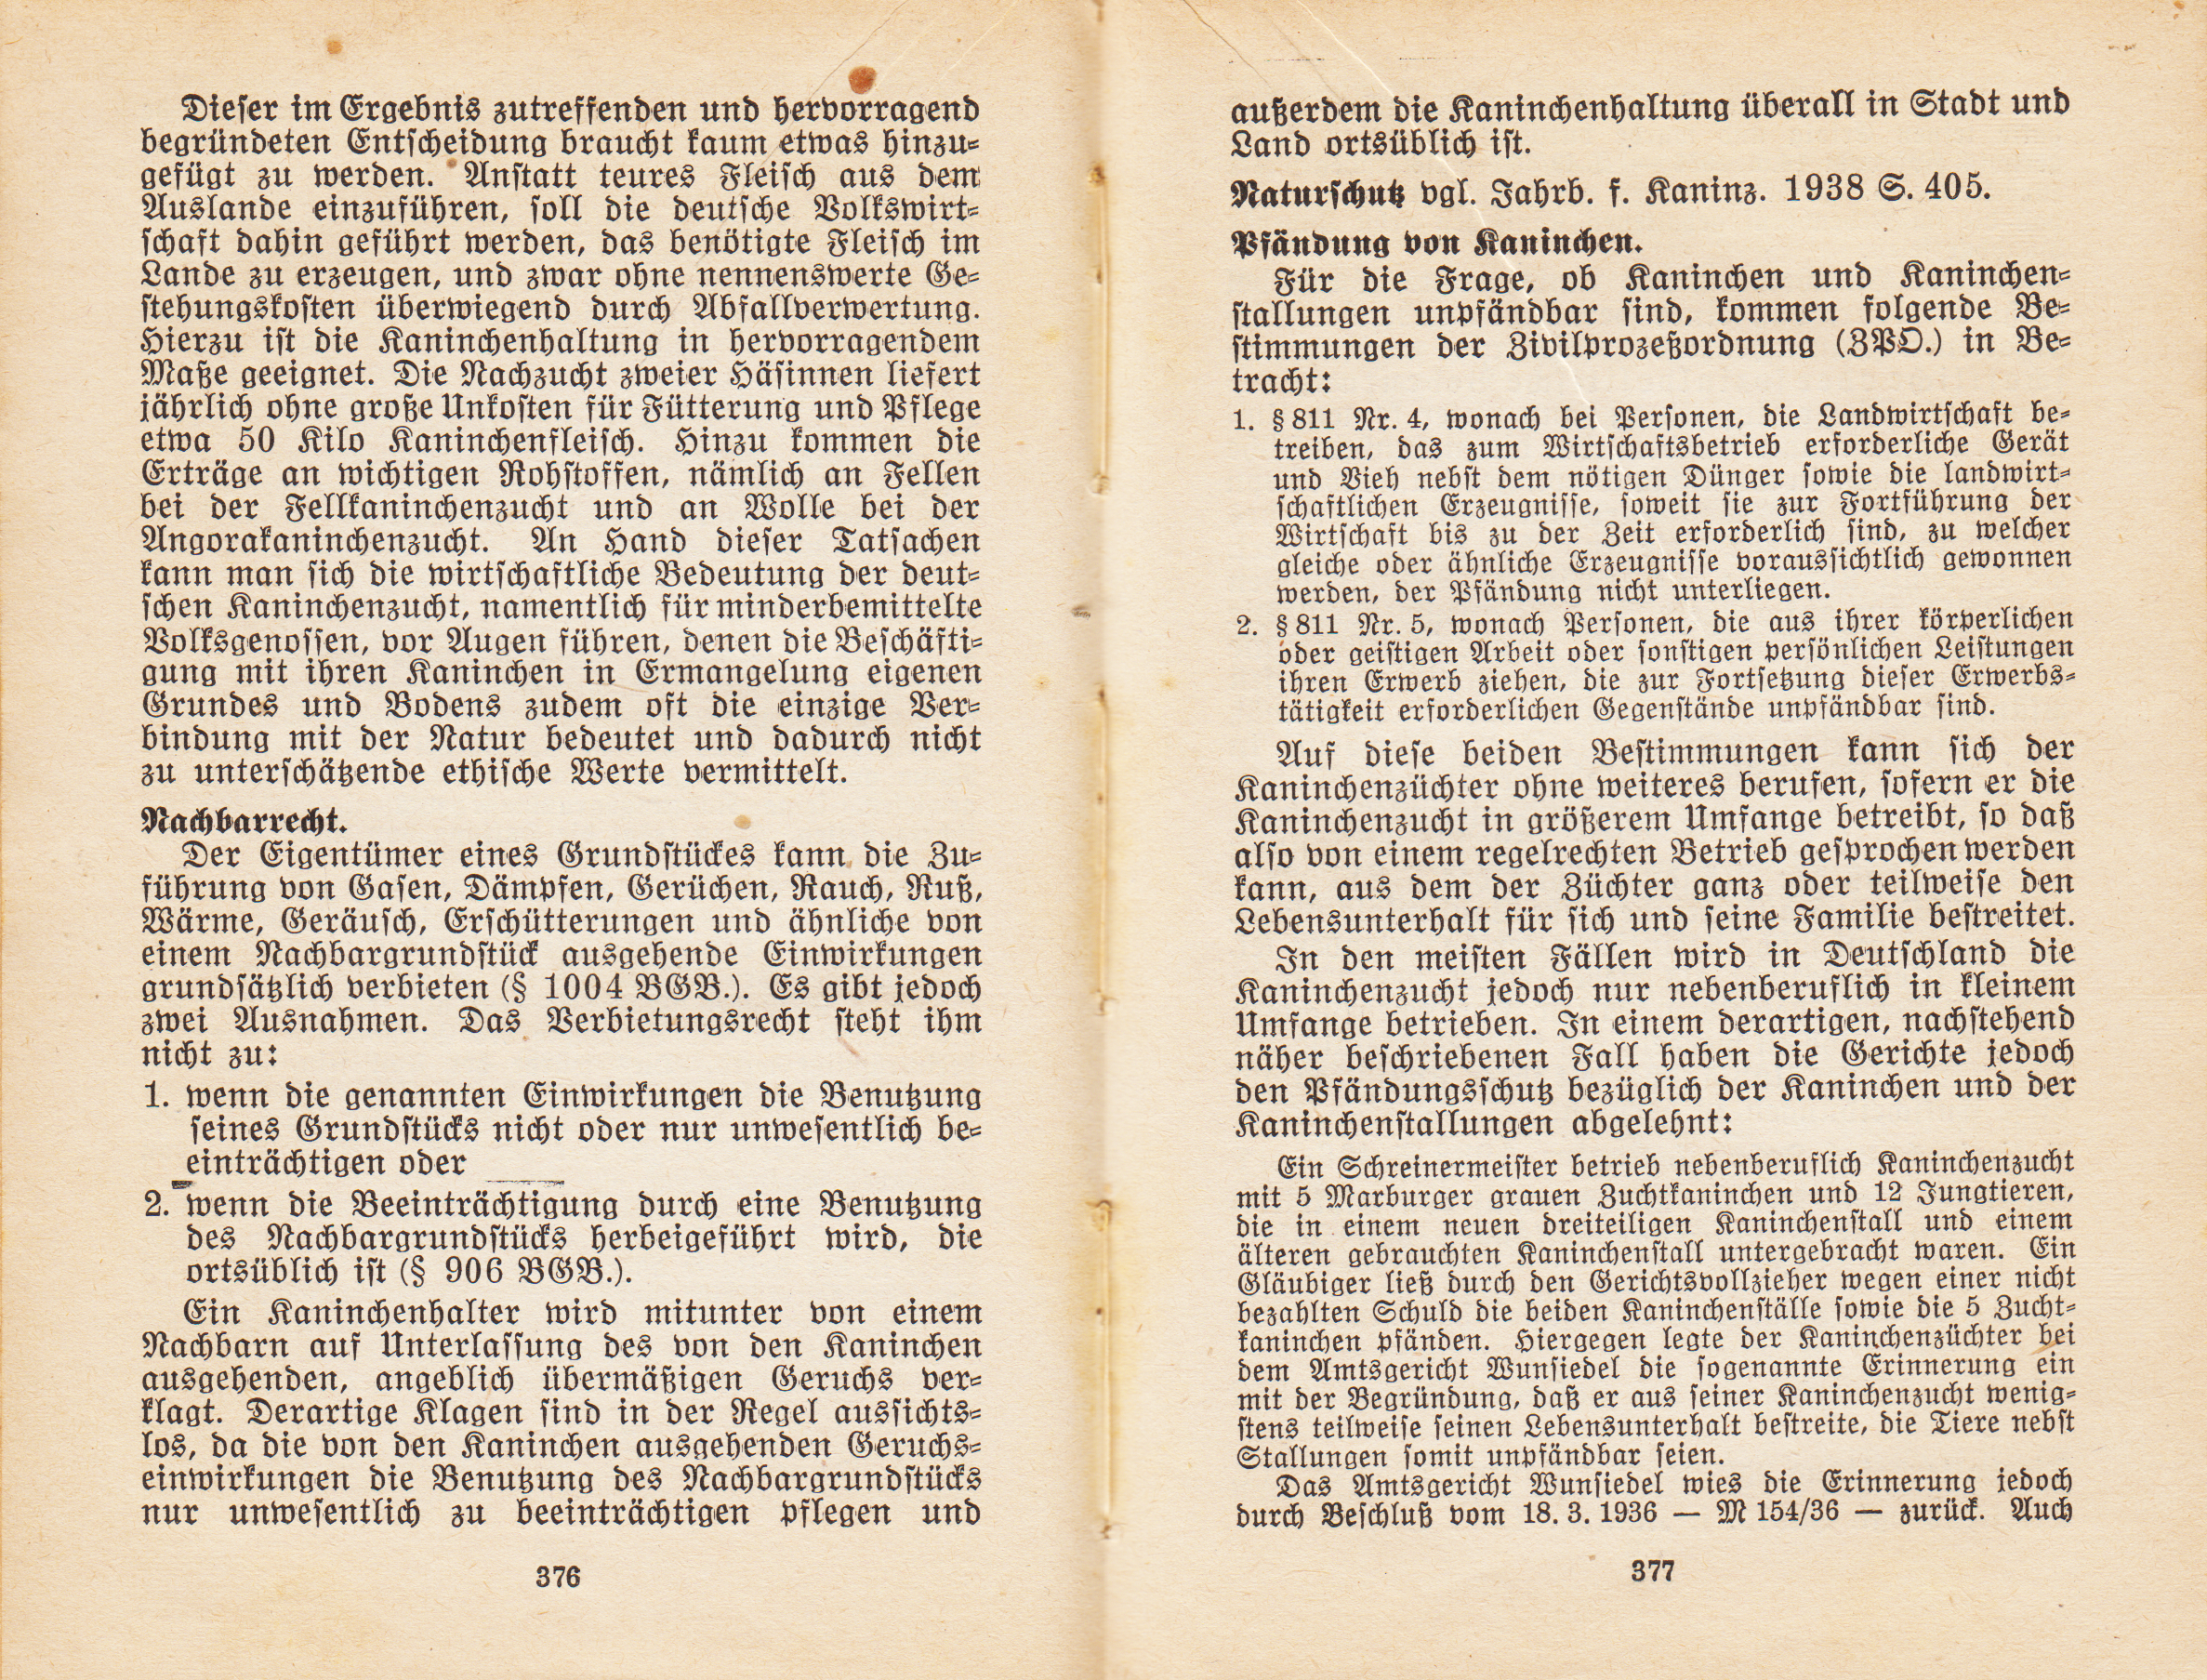
Dieser im Ergebnis zutreffenden und hervorragend begründeten Entscheidung braucht kaum etwas hinzugefügt zu werden. Anstatt teures Fleisch aus dem Auslande einzuführen, soll die deutsche Volkswirtschaft dahin geführt werden, das benötigte Fleisch im Lande zu erzeugen, und zwar ohne nennenswerte Gestehungskosten überwiegend durch Abfallverwertung. Hierzu ist die Kaninchenhaltung in hervorragendem Maße geeignet. Die Nachzucht zweier Häsinnen liefert jährlich ohne große Unkosten für Fütterung und Pflege etwa 50 Kilo Kaninchenfleisch. Hinzu kommen die Erträge an wichtigen Rohstoffen, nämlich an Fellen bei der Fellkaninchenzucht und an Wolle bei der Angorakaninchenzucht. Anhand dieser Tatsachen kann man sich die wirtschaftliche Bedeutung der deutschen Kaninchenzucht, namentlich für minderbemittelte Volksgenossen, vor Augen führen, denen die Beschäftigung mit ihren Kaninchen in Ermangelung eigenen Grundes und Bodens zudem oft die einzige Verbindung mit der Natur bedeutet und dadurch nicht zu unterschätzende ethische Werte vermittelt.
Nachbarrecht.
Der Eigentümer eines Grundstückes kann die Zuführung von Gasen, Dämpfen, Gerüchen, Rauch, Ruß, Wärme, Geräusch, Erschütterungen und ähnliche von einem Nachbargrundstück ausgehende Einwirkungen grundsätzlich verbieten (§ 1004 BGB.). Es gibt jedoch zwei Ausnahmen. Das Verbietungsrecht steht ihm nicht zu:
1. wenn die genannten Einwirkungen die Benutzung seines Grundstücks nicht oder nur unwesentlich beeinträchtigen oder
2. wenn die Beeinträchtigung durch eine Benutzung des Nachbargrundstücks herbeigeführt wird, die ortsüblich ist (§ 906 BGB.).
Ein Kaninchenhalter wird mitunter von einem Nachbarn auf Unterlassung des von den Kaninchen ausgehenden, angeblich übermäßigen Geruchs verklagt. Derartige Klagen sind in der Regel aussichtslos, da die von den Kaninchen ausgehenden Geruchseinwirkungen die Benutzung des Nachbargrundstücks nur unwesentlich zu beeinträchtigen pflegen und außerdem die Kaninchenhaltung überall in Stadt und Land ortsüblich ist.
Naturschutz vgl. Jahrb. f. Kaninz. 1938 S. 405.
Pfändung von Kaninchen.
Für die Frage, ob Kaninchen und Kaninchenstallungen unpfändbar sind, kommen folgende Bestimmungen der Zivilprozessordnung (3PO.) in Betracht: 1. § 811 Nr. 4, wonach bei Personen, die Landwirtschaft betreiben, das zum Wirtschaftsbetrieb erforderliche Gerät und Vieh nebst dem nötigen Dünger sowie die landwirtschaftlichen Erzeugnisse, soweit sie zur Fortführung der Wirtschaft bis zu der Zeit erforderlich sind, zu welcher gleiche oder ähnliche Erzeugnisse voraussichtlich gewonnen werden, der Pfändung nicht unterliegen.
2. § 811 Nr. 5, wonach Personen, die aus ihrer körperlichen oder geistigen Arbeit oder sonstigen persönlichen Leistungen ihren Erwerb ziehen, die zur Fortsetzung dieser Erwerbstätigkeit erforderlichen Gegenstände unpfändbar sind.
Auf diese beiden Bestimmungen kann sich der Kaninchenzüchter ohne weiteres berufen, sofern er die Kaninchenzucht in größerem Umfange betreibt, so dass also von einem regelrechten Betrieb gesprochen werden kann, aus dem der Züchter ganz oder teilweise den Lebensunterhalt für sich und seine Familie bestreitet. In den meisten Fällen wird in Deutschland die Kaninchenzucht jedoch nur nebenberuflich in kleinem Umfange betrieben. In einem derartigen, nachstehend näher beschriebenen Fall haben die Gerichte jedoch den Pfändungsschutz bezüglich der Kaninchen und der Kaninchenstallungen abgelehnt:
Ein Schreinermeister betrieb nebenberuflich Kaninchenzucht mit 5 Marburger grauen Zuchtkaninchen und 12 Jungtieren, die in einem neuen dreiteiligen Kaninchenstall und einem älteren gebrauchten Kaninchenstall untergebracht waren. Ein Gläubiger ließ durch den Gerichtsvollzieher wegen einer nicht bezahlten Schuld die beiden Kaninchenställe sowie die 5 Zuchtkaninchen pfänden. Hiergegen legte der Kaninchenzüchter bei dem Amtsgericht Wunsiedel die sogenannte Erinnerung ein mit der Begründung, dass er aus seiner Kaninchenzucht wenigstens teilweise seinen Lebensunterhalt bestreite, die Tiere nebst Stallungen somit unpfändbar seien.
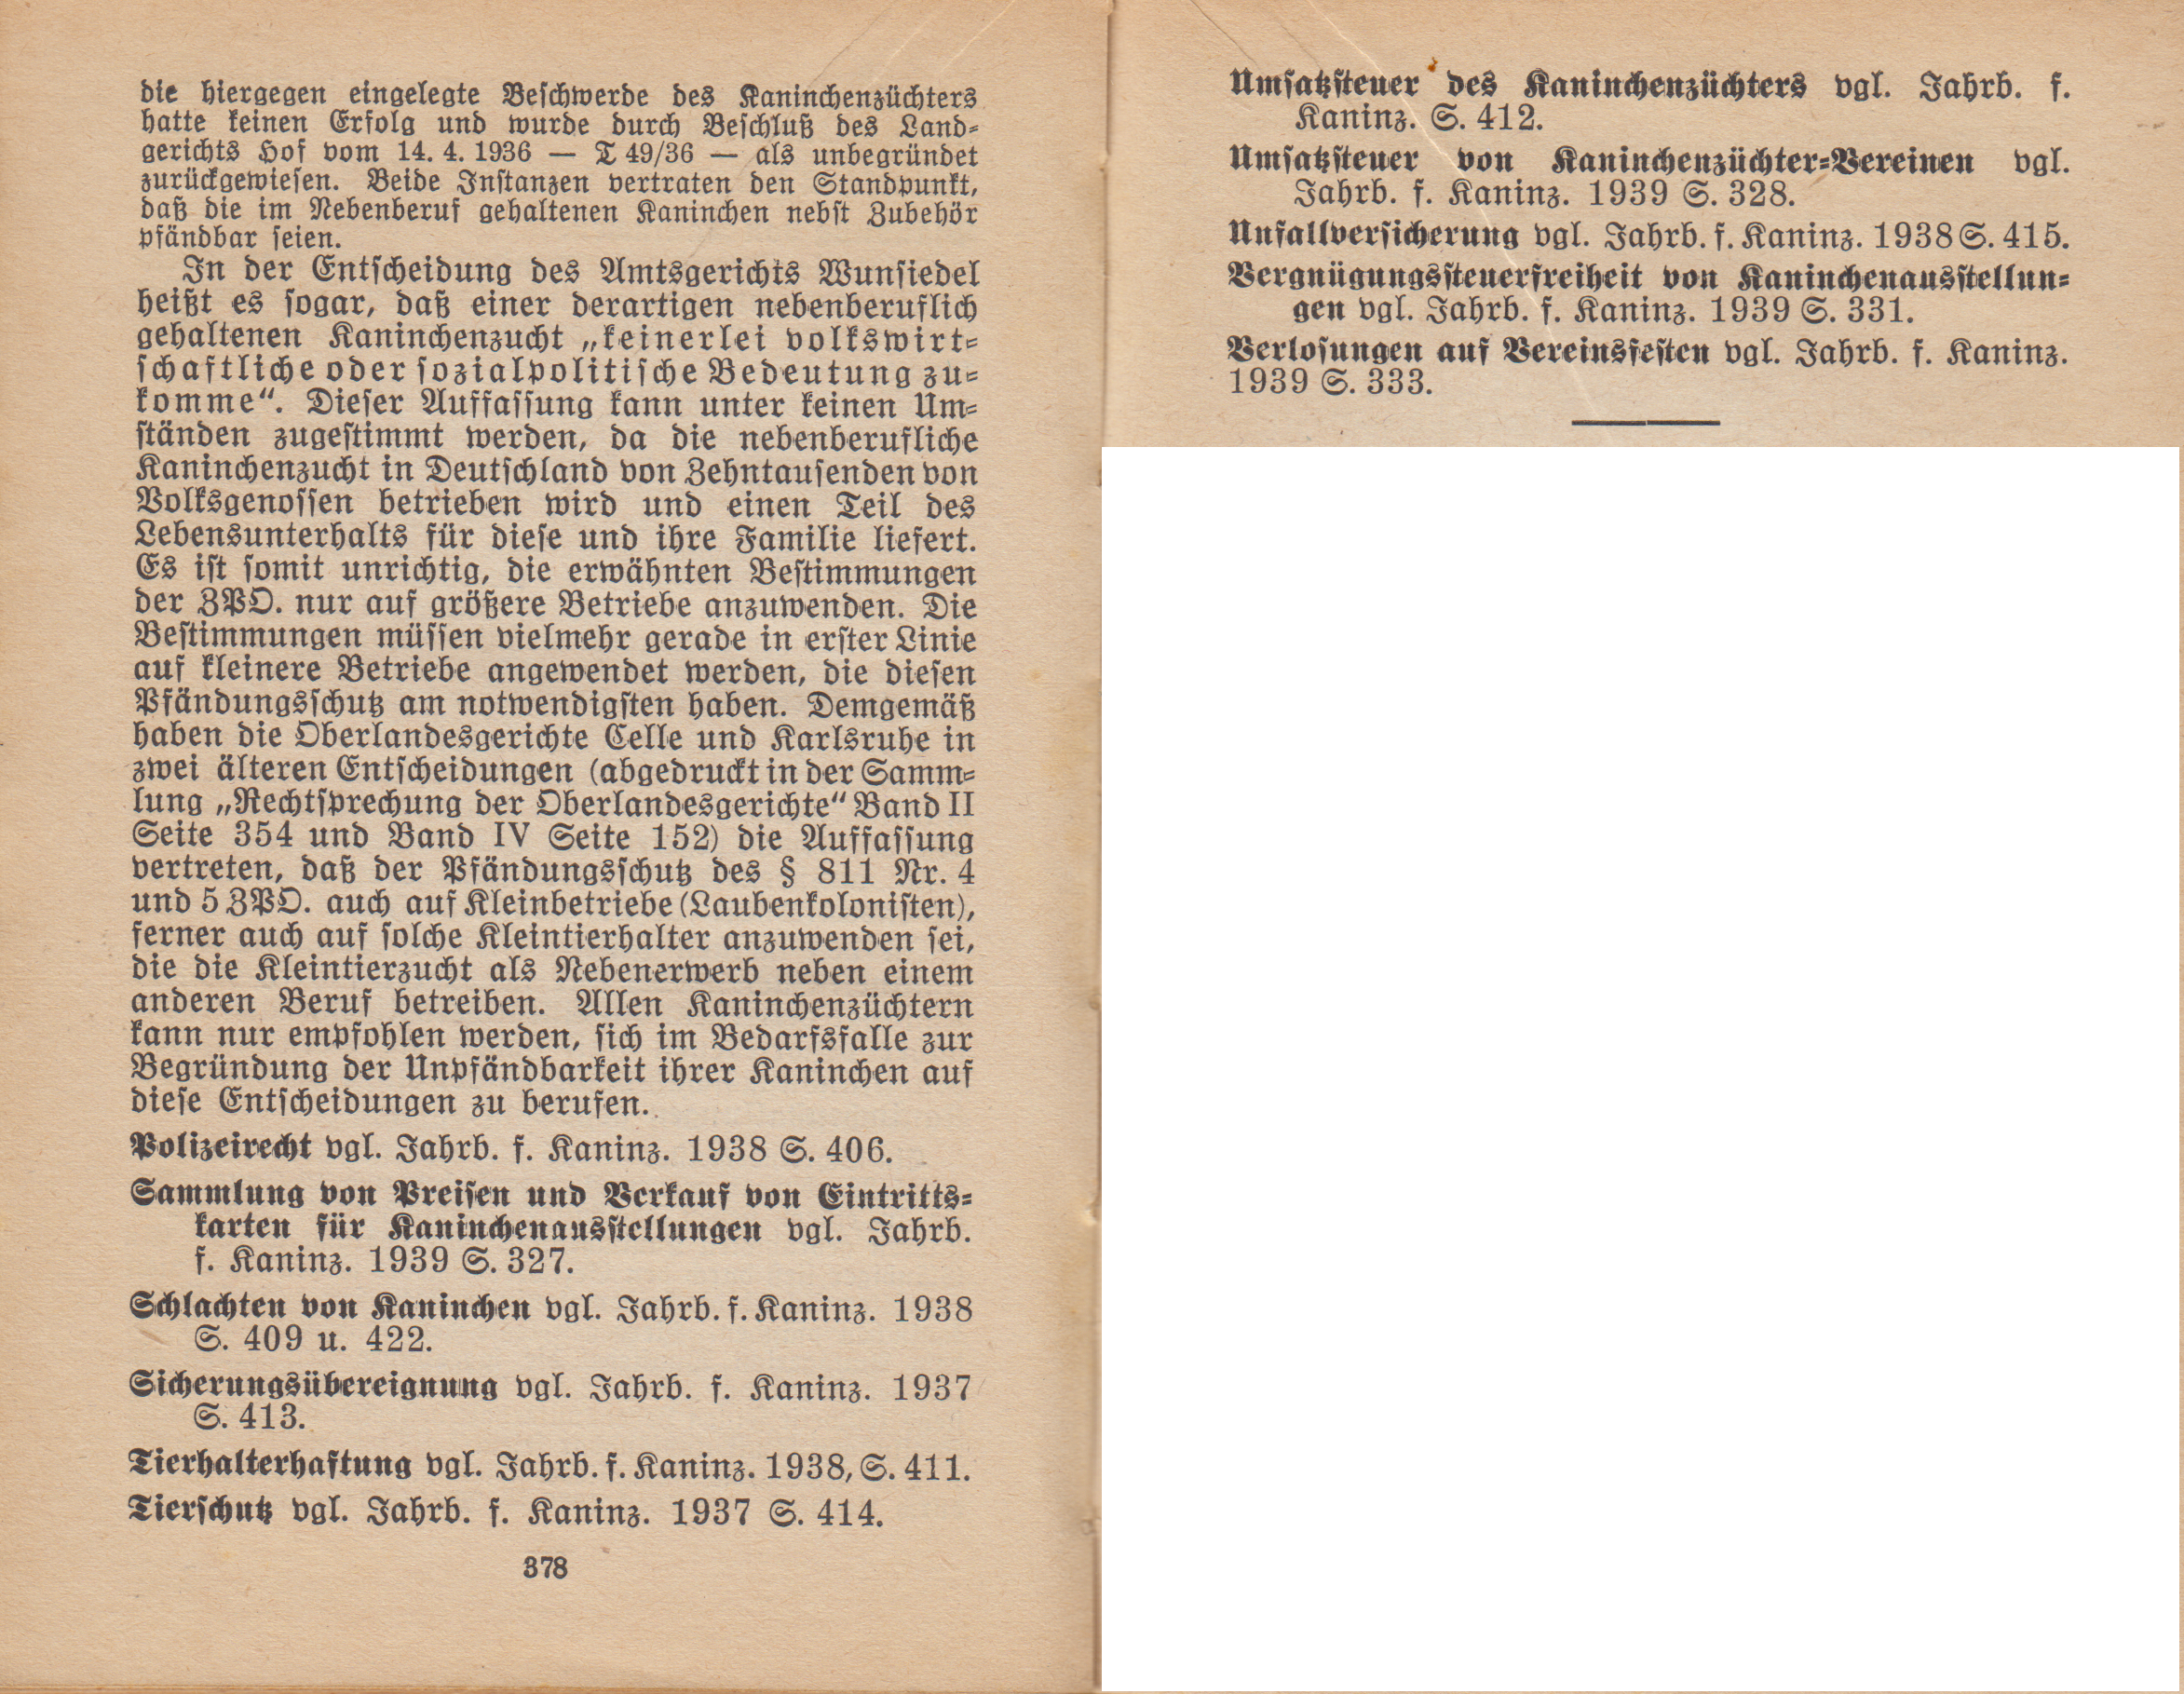
Das Amtsgericht Wunsiedel wies die Erinnerung jedoch durch Beschluss vom 18. 3. 1936 – 154/36 – zurück. Auch die hiergegen eingelegte Beschwerde des Kaninchenzüchters hatte keinen Erfolg und wurde durch Beschluss des Landgerichts Hof vom 14. 4. 1936-49/36 – als unbegründet zurückgewiesen. Beide Instanzen vertraten den Standpunkt, dass die im Nebenberuf gehaltenen Kaninchen nebst Zubehör pfändbar seien.
In der Entscheidung des Amtsgerichts Wunsiedel heißt es sogar, dass einer derartigen nebenberuflich gehaltenen Kaninchenzucht, „keinerlei volkswirtschaftliche oder sozialpolitische Bedeutung zukomme". Dieser Auffassung kann unter keinen Umständen zugestimmt werden, da die nebenberufliche Kaninchenzucht in Deutschland von Zehntausenden von Volksgenossen betrieben wird und einen Teil des Lebensunterhalts für diese und ihre Familie liefert. Es ist somit unrichtig, die erwähnten Bestimmungen der ZPO. nur auf größere Betriebe anzuwenden. Die Bestimmungen müssen vielmehr gerade in erster Linie auf kleinere Betriebe angewendet werden, die diesen Pfändungsschutz am notwendigsten haben. Demgemäß haben die Oberlandesgerichte Celle und Karlsruhe in zwei älteren Entscheidungen (abgedruckt in der Sammlung „Rechtsprechung der Oberlandesgerichte“ Band II Seite 354 und Band IV Seite 152) die Auffassung vertreten, dass der Pfändungsschutz des § 811 Nr. 4 und 5 ZPD. auch auf Kleinbetriebe (Laubenkolonisten), ferner auch auf solche Kleintierhalter anzuwenden sei, die die Kleintierzucht als Nebenerwerb neben einem anderen Beruf betreiben. Allen Kaninchenzüchtern kann nur empfohlen werden, sich im Bedarfsfalle zur Begründung der Unpfändbarkeit ihrer Kaninchen auf diese Entscheidungen zu berufen.
Polizeirecht vgl. Jahrb. f. Kaninz. 1938 S. 406.
Sammlung von Preisen und Verkauf von Eintrittskarten für Kaninchenausstellungen vgl. Jahrb. f. Kaninz. 1939 S. 327.
Schlachten von Kaninchen vgl. Jahrb. f. Kaninz. 1938 G. 409 u. 422.
Sicherungsübereignung vgl. Jahrb. f. Kaninz. 1937 G. 413.
Tierhalterhaftung vgl. Jahrb. f. Kaninz. 1938, S. 411.
Tierschutz vgl. Jahrb. f. Kaninz. 1937 S. 414.
Umsatzsteuer des Kaninchenzüchters vgl. Jahrb. f. Kaninz. S. 412.
Umsatzsteuer von Kaninchenzüchter-Vereinen vgl. Jahrb. f. Kaninz. 1939 S. 328. Unfallversicherung vgl. Jahrb. f. Kaninz. 1938.415. Vergnügungssteuerfreiheit von
Kaninchenausstellungen vgl. Jahrb. f. Kaninz. 1939 S. 331.
Verlosungen auf Vereinsfesten vgl. Jahrb. f. Kaninz. 1939 . 333.