Der Vereinskassierer
Von G. Klimpel, Berlin; RDKL-Jahrbuch für Kaninchenzüchter 1938
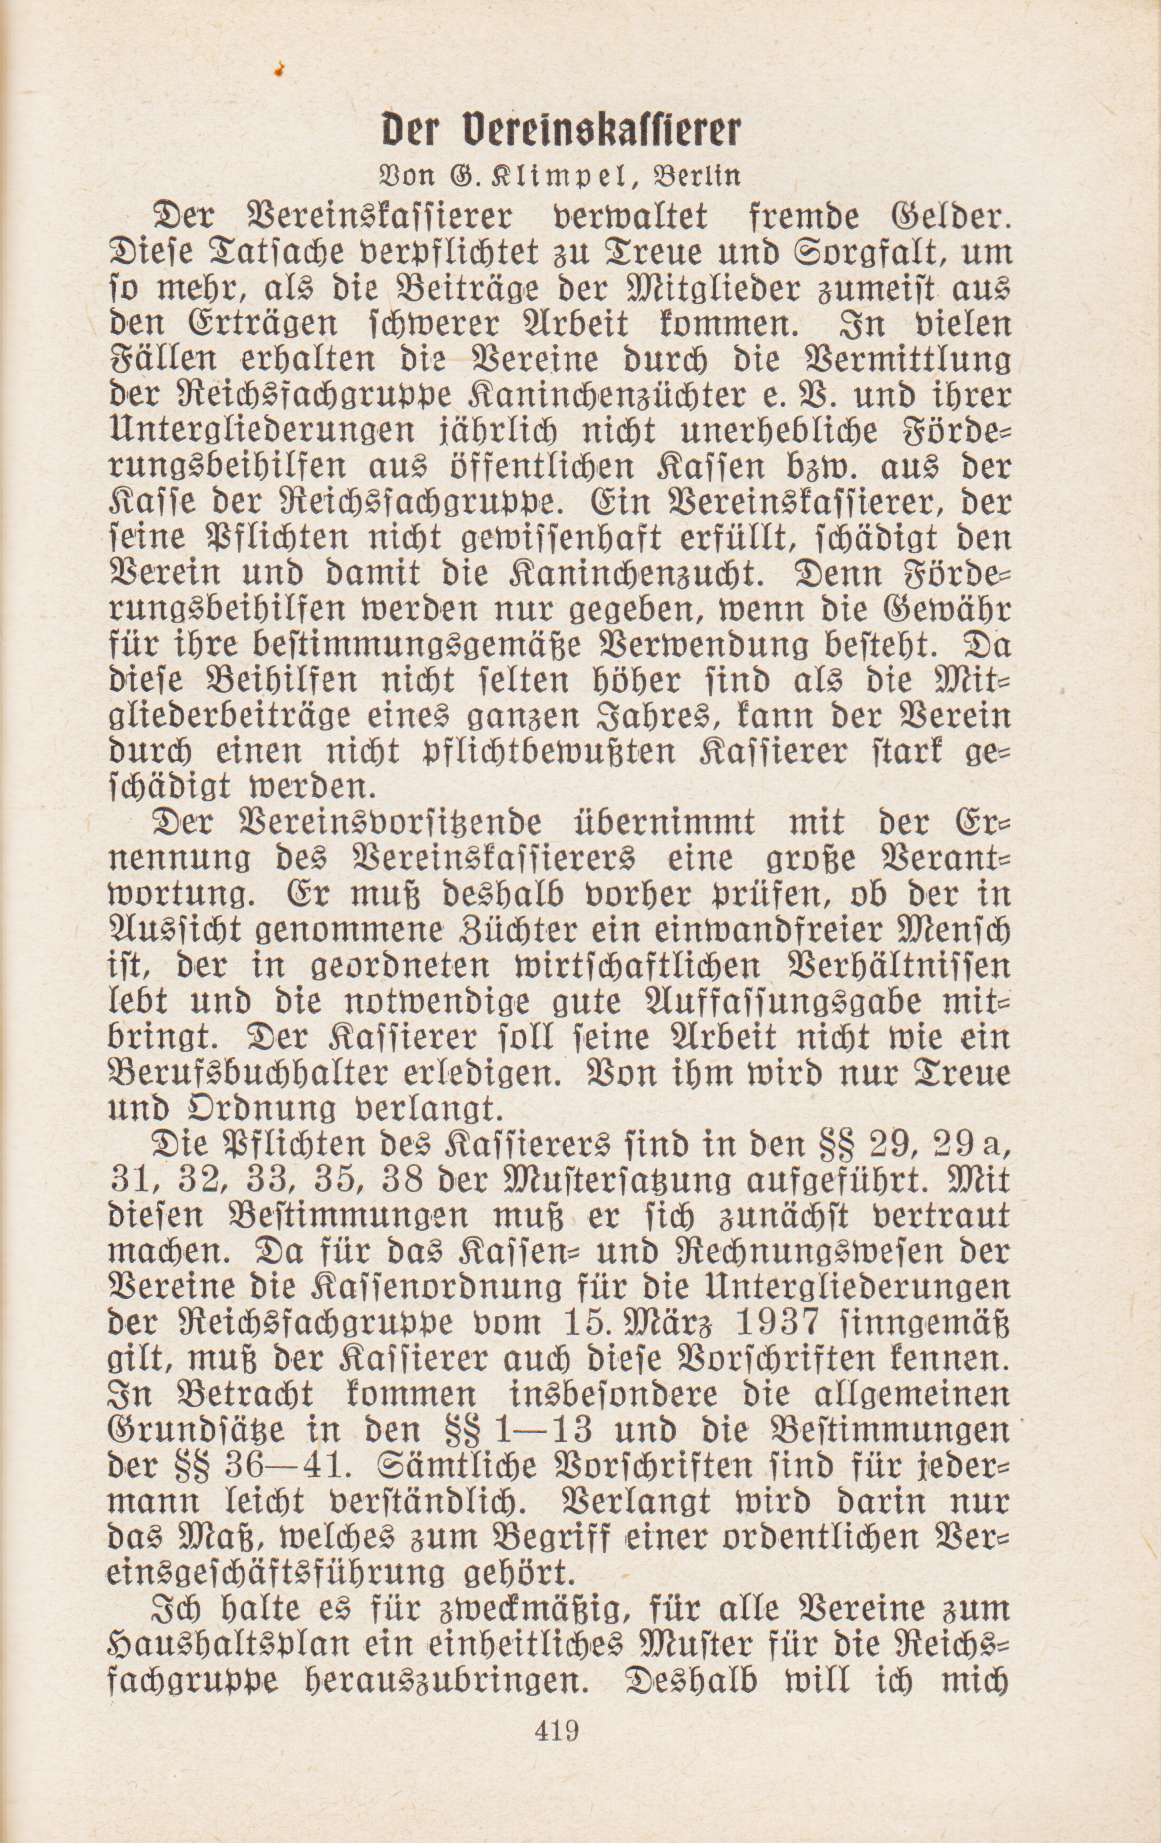
Der Vereinskassierer verwaltet fremde Gelder. Diese Tatsache verpflichtet zu Treue und Sorgfalt, umso mehr, als die Beiträge der Mitglieder zumeist aus den Erträgen schwerer Arbeit kommen. In vielen Fällen erhalten die Vereine durch die Vermittlung der Reichsfachgruppe Kaninchenzüchter e. V. und ihrer Untergliederungen jährlich nicht unerhebliche Förderungsbeihilfen aus öffentlichen Kassen bzw. aus der Kasse der Reichsfachgruppe. Ein Vereinskassierer, der seine Pflichten nicht gewissenhaft erfüllt, schädigt den Verein und damit die Kaninchenzucht. Denn Förderungsbeihilfen werden nur gegeben, wenn die Gewähr für ihre bestimmungsgemäße Verwendung besteht. Da diese Beihilfen nicht selten höher sind als die Mitgliederbeiträge eines ganzen Jahres, kann der Verein durch einen nicht pflichtbewussten Kassierer stark geschädigt werden. Der Vereinsvorsitzende übernimmt mit der Ernennung des Vereinskassierers eine große Verantwortung. Er muss deshalb vorher prüfen, ob der in Aussicht genommene Züchter ein einwandfreier Mensch ist, der in geordneten wirtschaftlichen Verhältnissen lebt und die notwendige gute Auffassungsgabe mitbringt. Der Kassierer soll seine Arbeit nicht wie ein Berufsbuchhalter erledigen. Von ihm wird nur Treue und Ordnung verlangt. Die Pflichten des Kassierers sind in den §§ 29, 29 a, 31, 32, 33, 35, 38 der Mustersatzung aufgeführt. Mit diesen Bestimmungen muss er sich zunächst vertraut machen. Da für das Kassen- und Rechnungswesen der Vereine die Kassenordnung für die Untergliederungen der Reichsfachgruppe vom 15. März 1937 sinngemäß gilt, muss der Kassierer auch diese Vorschriften kennen. In Betracht kommen insbesondere die allgemeinen Grundsäge in den §§ 1-13 und die Bestimmungen der §§ 36-41. Sämtliche Vorschriften sind für jedermann leicht verständlich. Verlangt wird darin nur das Maß, welches zum Begriff einer ordentlichen Vereinsgeschäftsführung gehört. Ich halte es für zweckmäßig, für alle Vereine zum Haushaltsplan ein einheitliches Muster für die Reichsfachgruppe herauszubringen. Deshalb will ich mich mit diesem Haushaltsplan im Einzelnen jetzt nicht beschäftigen.
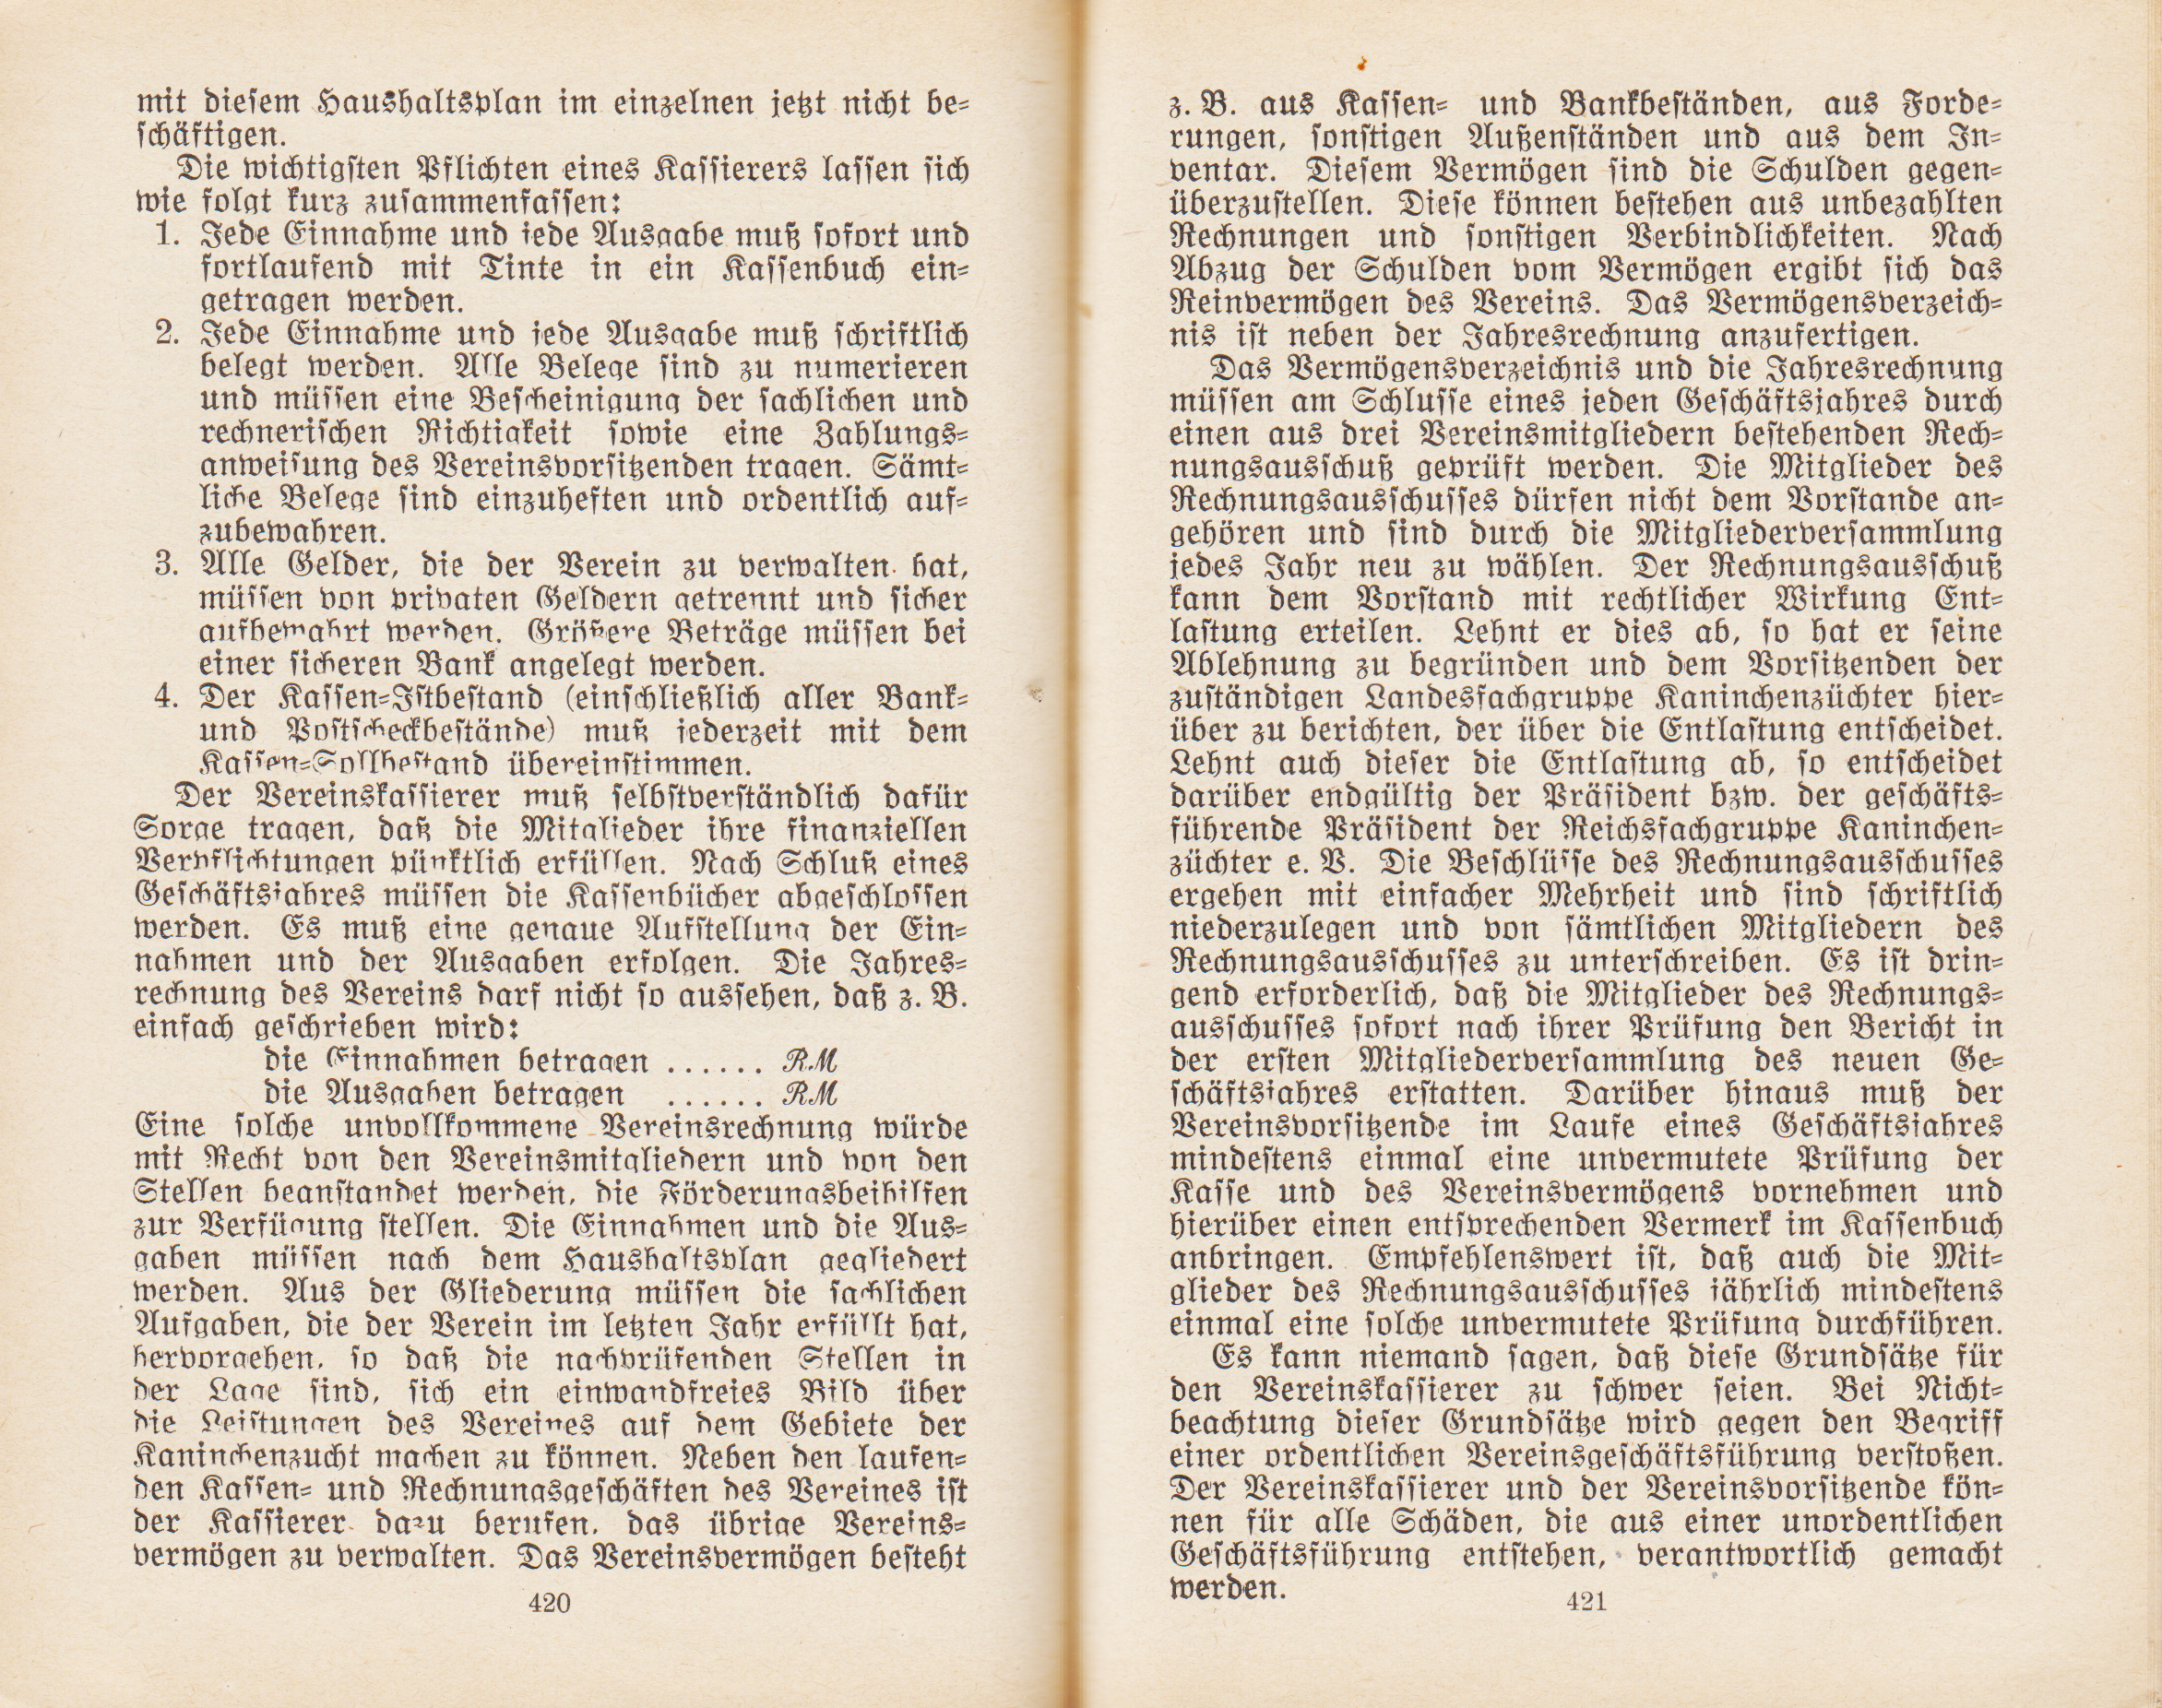
Die wichtigsten Pflichten eines Kassierers lassen sich wie folgt furz zusammenfassen:
1. Jede Einnahme und jede Ausgabe muss sofort und fortlaufend mit Tinte in ein Kassenbuch eingetragen werden.
2. Jede Einnahme und jede Ausgabe muss schriftlich belegt werden. Alle Belege sind zu nummerieren und müssen eine Bescheinigung der fachlichen und rechnerischen Richtigkeit sowie eine Zahlungsanweisung des Vereinsvorsitzenden tragen. Sämtliche Belege sind einzuheften und ordentlich aufzubewahren.
3. Alle Gelder, die der Verein zu verwalten hat, müssen von privaten Geldern getrennt und sicher aufbewahrt werden. Größere Beträge müssen bei einer sicheren Bank angelegt werden.
4. Der Kassen Istbestand (einschließlich aller Bank- und Postscheckbestände) muss jederzeit mit dem Kassen-Sollbestand übereinstimmen.
Der Vereinskassierer muss selbstverständlich dafür Sorge tragen, dass die Mitglieder ihre finanziellen Verpflichtungen pünktlich erfüllen. Nach Schluss eines Geschäftsjahres müssen die Kassenbücher abgeschlossen werden. Es muss eine genaue Aufstellung der Einnahmen und der Ausgaben erfolgen. Die Jahresrechnung des Vereins darf nicht so aussehen, dass z. B. einfach geschrieben wird: die Einnahmen betragen R.M RM die Ausgaben betragen Eine solche unvollkommene Vereinsrechnung würde mit Recht von den Vereinsmitgliedern und von den Stellen beanstandet werden, die Förderungsbeihilfen zur Verfügung stellen. Die Einnahmen und die Ausgaben müssen nach dem Haushaltsplan gegliedert werden. Aus der Gliederung müssen die fachlichen Aufgaben, die der Verein im letzten Jahr erfüllt hat, hervorgehen, so dass die nachprüfenden Stellen in der Lage sind, sich ein einwandfreies Bild über die Leistungen des Vereines auf dem Gebiete der Kaninchenzucht machen zu können. Neben den laufenden Kassen- und Rechnungsgeschäften des Vereines ist der Kassierer dazu berufen, das übrige Vereinsvermögen zu verwalten. Das Vereinsvermögen besteht z. B. aus Kassen- und Bankbeständen, aus Forderungen, sonstigen Außenständen und aus dem Inventar. Diesem Vermögen sind die Schulden gegenüberzustellen. Diese können bestehen aus unbezahlten Rechnungen und sonstigen Verbindlichkeiten. Nach Abzug der Schulden vom Vermögen ergibt sich das Reinvermögen des Vereins. Das Vermögensverzeichnis ist neben der Jahresrechnung anzufertigen. Das Vermögensverzeichnis und die Jahresrechnung müssen am Schlusse eines jeden Geschäftsjahres durch einen aus drei Vereinsmitgliedern bestehenden Rechnungsausschuss geprüft werden. Die Mitglieder des Rechnungsausschusses dürfen nicht dem Vorstande an- gehören und sind durch die Mitgliederversammlung jedes Jahr neu zu wählen. Der Rechnungsausschuss kann dem Vorstand mit rechtlicher Wirkung Entlastung erteilen. Lehnt er dies ab, so hat er seine Ablehnung zu begründen und dem Vorsitzenden der zuständigen Landesfachgruppe Kaninchenzüchter hierüber zu berichten, der über die Entlastung entscheidet. Lehnt auch dieser die Entlastung ab, so entscheidet darüber endgültig der Präsident bzw. der geschäftsführende Präsident der Reichsfachgruppe Kaninchenzüchter e. V. Die Beschlüsse des Rechnungsausschusses ergehen mit einfacher Mehrheit und sind schriftlich niederzulegen und von sämtlichen Mitgliedern des Rechnungsausschusses zu unterschreiben. Es ist dringend erforderlich, dass die Mitglieder des Rechnungsausschusses sofort nach ihrer Prüfung den Bericht in der ersten Mitgliederversammlung des neuen Geschäftsjahres erstatten. Darüber hinaus muss der Vereinsvorsitzende im Laufe eines Geschäftsjahres mindestens einmal eine unvermutete Prüfung der Kasse und des Vereinsvermögens vornehmen und hierüber einen entsprechenden Vermerk im Kassenbuch anbringen. Empfehlenswert ist, dass auch die Mitglieder des Rechnungsausschusses fährlich mindestens einmal eine solche unvermutete Prüfung durchführen. Es kann niemand sagen, dass diese Grundsätze für den Vereinskassierer zu schwer seien. Bei Nichtbeachtung dieser Grundsätze wird gegen den Begriff einer ordentlichen Vereinsgeschäftsführung verstoßen. Der Vereinskassierer und der Vereinsvorsitzende können für alle Schäden, die aus einer unordentlichen Geschäftsführung entstehen, verantwortlich gemacht werden.
Abbildungen aus der Originalquelle

redaktioneller Zusatz
Rezension zu
„Der Vereinskassierer“ (G. Klimpel, RDKLJahrbuch 1938)
Mit Einordnung aus heutiger Sicht
Gesamturteil
Der Text ist ein bemerkenswert präzises Zeitdokument, das die damalige Vorstellung von Vereinsführung, finanzieller Kontrolle und persönlicher Integrität im Vereinswesen widerspiegelt. Viele Grundprinzipien sind bis heute gültig, doch einige Aspekte wirken aus heutiger Sicht überholt oder stehen im Spannungsfeld moderner Rechtsnormen, Datenschutzanforderungen und demokratischer Vereinsstrukturen.
Inhaltliche Kernaussagen des Originals
Der Autor betont mehrfach, dass der Kassierer „fremde Gelder verwaltet“ und deshalb „Treue und Sorgfalt“ schuldet. Ein weiteres charakteristisches Zitat lautet:
„Jede Einnahme und jede Ausgabe muss sofort und fortlaufend mit Tinte in ein Kassenbuch eingetragen werden.“
Der Text beschreibt ein streng hierarchisches System, in dem der Kassierer, der Vorsitzende und die übergeordneten Fachgruppen eng miteinander verflochten sind. Besonders auffällig ist die Betonung der Kontrolle durch übergeordnete Reichsfachgruppen, einschließlich der Möglichkeit, Entlastungen zu verweigern.
Bewertung aus heutiger Perspektive
Viele Grundprinzipien sind weiterhin gültig, aber die Rahmenbedingungen haben sich deutlich verändert.
Was weiterhin zeitlos und richtig ist
- Trennung von Vereins- und Privatvermögen („Alle Gelder […] müssen von privaten Geldern getrennt […] aufbewahrt werden.“) → Heute Standard im Vereinsrecht.
- Belegpflicht und fortlaufende Buchführung → Entspricht modernen Anforderungen der ordnungsgemäßen Buchführung.
- Regelmäßige Kassenprüfung durch unabhängige Mitglieder → Auch heute in fast allen Satzungen verankert.
- Transparenz gegenüber Mitgliedern → Moderne Vereine sind sogar noch stärker zur Offenlegung verpflichtet.
Was aus heutiger Sicht überholt oder problematisch ist
1. Hierarchische Kontrolle durch staatlichgleichgeschaltete Fachgruppen
Der Text beschreibt ein System, in dem übergeordnete Reichsfachgruppen die Entlastung verweigern oder bestätigen können:
„Lehnt auch dieser die Entlastung ab, so entscheidet darüber endgültig der Präsident […] der Reichsfachgruppe.“
Heute wäre das unzulässig. Moderne Vereine sind autonom, und staatliche oder übergeordnete Verbandsinstanzen haben keine Entscheidungsgewalt über interne Finanzentlastungen.
2. Fehlende Erwähnung moderner rechtlicher Rahmenbedingungen
Heute gelten u. a.:
- Bürgerliches Gesetzbuch (BGB) §§ 26–40
- Abgabenordnung (AO) für gemeinnützige Vereine
- Datenschutz-Grundverordnung (DSGVO)
- GoBD (Grundsätze ordnungsmäßiger Buchführung in digitaler Form)
Der Text kennt naturgemäß keine dieser Normen. Beispiel: Die Forderung, alles „mit Tinte“ einzutragen, widerspricht heutigen digitalen Buchführungspflichten.
3. Unklare Trennung zwischen Vorstand und Aufsicht
Der Text sieht vor, dass der Vorsitzende selbst „unvermutete Prüfungen“ durchführt. Heute wäre das Governance-technisch fragwürdig, da der Vorsitzende Teil des Vorstands ist und nicht als unabhängige Kontrollinstanz gilt.
4. Fehlende Professionalisierung
Der Autor schreibt:
„Der Kassierer soll seine Arbeit nicht wie ein Berufsbuchhalter erledigen.“
Heute ist das Gegenteil üblich: Vereine — besonders mit Fördermitteln — müssen professionelle, revisionssichere Buchführung betreiben. Viele nutzen digitale Systeme, DATEVSchnittstellen oder externe Steuerberater.
5. Rechtliche Haftung heute deutlich strenger geregelt
Der Text erwähnt zwar Verantwortung, aber moderne Haftungsnormen sind präziser:
- persönliche Haftung bei grober Fahrlässigkeit
- Dokumentationspflichten
- Regressansprüche
- strafrechtliche Konsequenzen bei Untreue
Fazit
Der Text ist ein wertvolles historisches Dokument, das zeigt, wie stark das Vereinswesen der 1930erJahre von Pflichtethos, Hierarchie und staatlicher Kontrolle geprägt war. Viele Grundprinzipien — Belegpflicht, Transparenz, Trennung von Geldern — sind zeitlos. Doch moderne Vereine arbeiten heute unter völlig anderen rechtlichen, technischen und demokratischen Rahmenbedingungen.