Die Buchführung des Kaninchenzüchters
RDKl – Jahrbuch für Kaninchenzüchter 1936
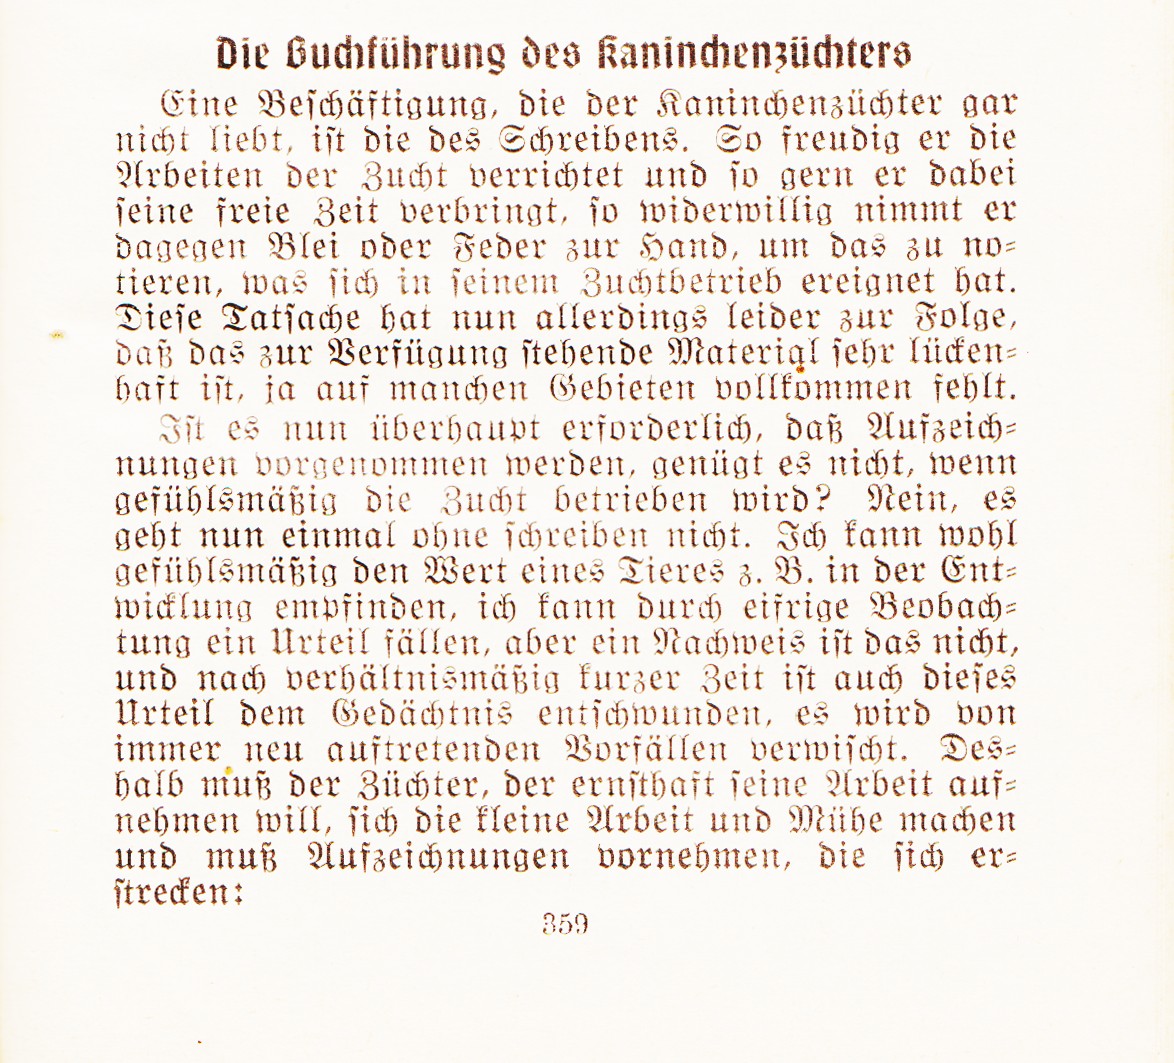
Eine Beschäftigung, die der Kaninchenzüchter gar nicht liebt, ist die des Schreibens. So freudig er die Arbeiten der Zucht verrichtet und so gern er dabei seine freie Zeit verbringt, so widerwillig nimmt er dagegen Blei oder Feder zur Hand, um das zu notieren, was sich in seinem Zuchtbetrieb ereignet hat. Diese Tatsache hat nun allerdings leider zur Folge, dass das zur Verfügung stehende Material sehr lückenhaft ist, ja auf manchen Gebieten vollkommen fehlt. Ist es nun überhaupt erforderlich, dass Aufzeichnungen vorgenommen werden, genügt es nicht, wenn gefühlsmäßig die Zucht betrieben wird? Nein, es geht nun einmal ohne schreiben nicht. Ich kann wohl gefühlsmäßig den Wert eines Tieres z. B. in der Entwicklung empfinden, ich kann durch eifrige Beobachtung ein Urteil fällen, aber ein Nachweis ist das nicht, und nach verhältnismäßig kurzer Zeit ist auch dieses Urteil dem Gedächtnis entschwunden, es wird von immer neu auftretenden Vorfällen verwischt. Deshalb muss der Züchter, der ernsthaft seine Arbeit aufnehmen will, sich die kleine Arbeit und Mühe machen und muss Aufzeichnungen vornehmen, die sich erstrecken:
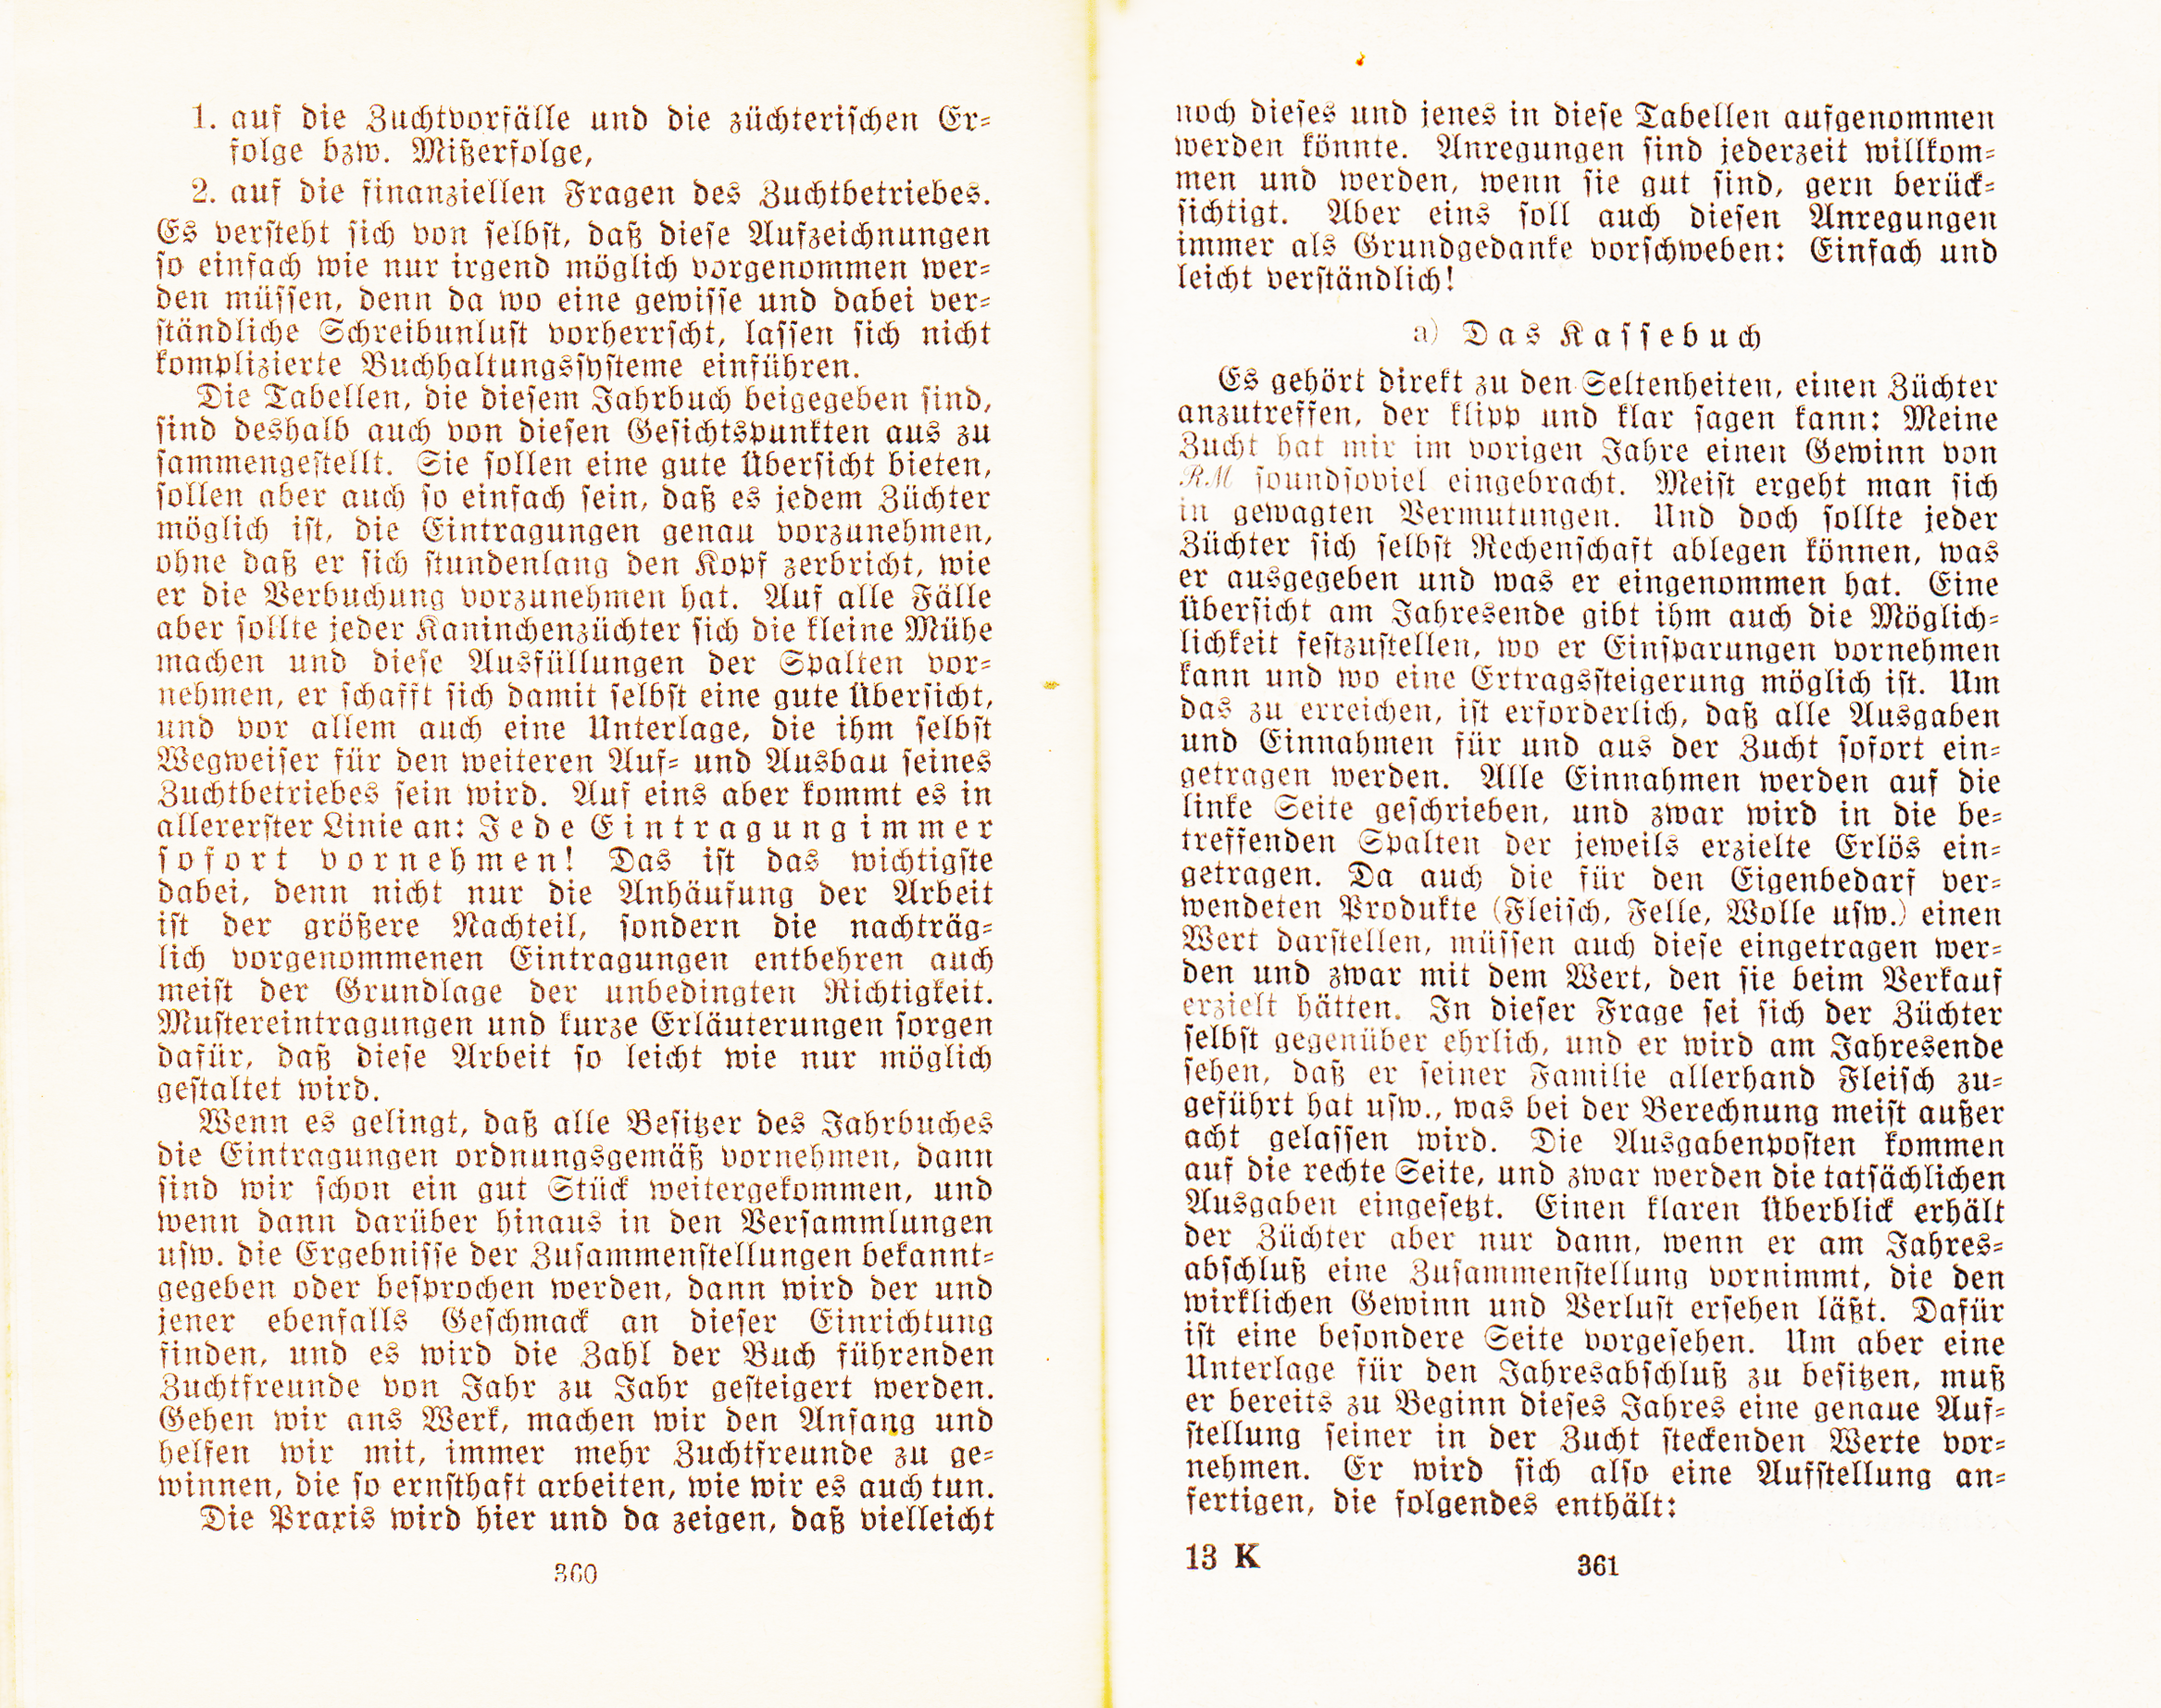
1. auf die Zuchtvorfälle und die züchterischen Erfolge bzw. Misserfolge,
2. auf die finanziellen Fragen des Zuchtbetriebes. Es versteht sich von selbst, dass diese Aufzeichnungen so einfach wie nur irgend möglich vorgenommen werden müssen, denn da wo eine gewisse und dabei verständliche Schreibunlust vorherrscht, lassen sich nicht komplizierte Buchhaltungssysteme einführen.
Die Tabellen, die diesem Jahrbuch beigegeben sind, sind deshalb auch von diesen Gesichtspunkten aus zusammengestellt. Sie sollen eine gute Übersicht bieten, sollen aber auch so einfach sein, dass es jedem Züchter möglich ist, die Eintragungen genau vorzunehmen, ohne dass er sich stundenlang den Kopf zerbricht, wie er die Verbuchung vorzunehmen hat. Auf alle Fälle aber sollte jeder Kaninchenzüchter sich die kleine Mühe machen und diese Ausfüllungen der Spalten vornehmen, er schafft sich damit selbst eine gute Übersicht, und vor allem auch eine Unterlage, die ihm selbst Wegweiser für den weiteren Auf- und Ausbau seines Zuchtbetriebes sein wird. Auf eins aber kommt es in allererster Linie an: Jede Eintragung immer sofort vornehmen! Das ist das Wichtigste dabei, denn nicht nur die Anhäufung der Arbeit ist der größere Nachteil, sondern die nachträglich vorgenommenen Eintragungen entbehren auch meist der Grundlage der unbedingten Richtigkeit. Mustereintragungen und kurze Erläuterungen sorgen dafür, dass diese Arbeit so leicht wie nur möglich gestaltet wird. Wenn es gelingt, dass alle Besitzer des Jahrbuches die Eintragungen ordnungsgemäß vornehmen, dann sind wir schon ein gut Stück weitergekommen, und wenn dann darüber hinaus in den Versammlungen usw. die Ergebnisse der Zusammenstellungen bekanntgegeben oder besprochen werden, dann wird der und jener ebenfalls Geschmack an dieser Einrichtung finden, und es wird die Zahl der Buch führenden Zuchtfreunde von Jahr zu Jahr gesteigert werden. Gehen wir ans Werk, machen wir den Anfang und helfen wir mit, immer mehr Zuchtfreunde zu gewinnen, die so ernsthaft arbeiten, wie wir es auch tun. Die Praxis wird hier und da zeigen, dass vielleicht noch dieses und jenes in diese Tabellen aufgenommen werden könnte. Anregungen sind jederzeit willkommen und werden, wenn sie gut sind, gern berücksichtigt. Aber eins soll auch diesen Anregungen immer als Grundgedanke vorschweben: Einfach und leicht verständlich!
a) Das Kassebuch
Es gehört direkt zu den Seltenheiten, einen Züchter anzutreffen, der klipp und klar sagen kann: Meine Zucht hat mir im vorigen Jahre einen Gewinn von RM soundso viel eingebracht. Meist ergeht man sich in gewagten Vermutungen. Und doch sollte jeder Züchter sich selbst Rechenschaft ablegen können, was er ausgegeben und was er eingenommen hat. Eine Übersicht am Jahresende gibt ihm auch die Möglichkeit festzustellen, wo er Einsparungen vornehmen kann und wo eine Ertragssteigerung möglich ist. Um das zu erreichen, ist erforderlich, dass alle Ausgaben und Einnahmen für und aus der Zucht sofort eingetragen werden. Alle Einnahmen werden auf die linke Seite geschrieben, und zwar wird in die betreffenden Spalten der jeweils erzielte Erlös eingetragen. Da auch die für den Eigenbedarf verwendeten Produkte (Fleisch, Felle, Wolle usw.) einen Wert darstellen, müssen auch diese eingetragen werden, und zwar mit dem Wert, den sie beim Verkauf erzielt hätten. In dieser Frage sei sich der Züchter selbst gegenüber ehrlich, und er wird am Jahresende sehen, dass er seiner Familie allerhand Fleisch zu- geführt hat usw., was bei der Berechnung meist außer Acht gelassen wird. Die Ausgabenposten kommen auf die rechte Seite, und zwar werden die tatsächlichen Ausgaben eingesetzt. Einen klaren überblick erhält der Züchter aber nur dann, wenn er am Jahresabschluss eine Zusammenstellung vornimmt, die den wirklichen Gewinn und Verlust ersehen lässt. Dafür ist eine besondere Seite vorgesehen. Um aber eine Unterlage für den Jahresabschluss zu besitzen, muss er bereits zu Beginn dieses Jahres eine genaue Aufstellung seiner in der Zucht steckenden Werte vornehmen. Er wird sich also eine Aufstellung anfertigen, die folgendes enthält:
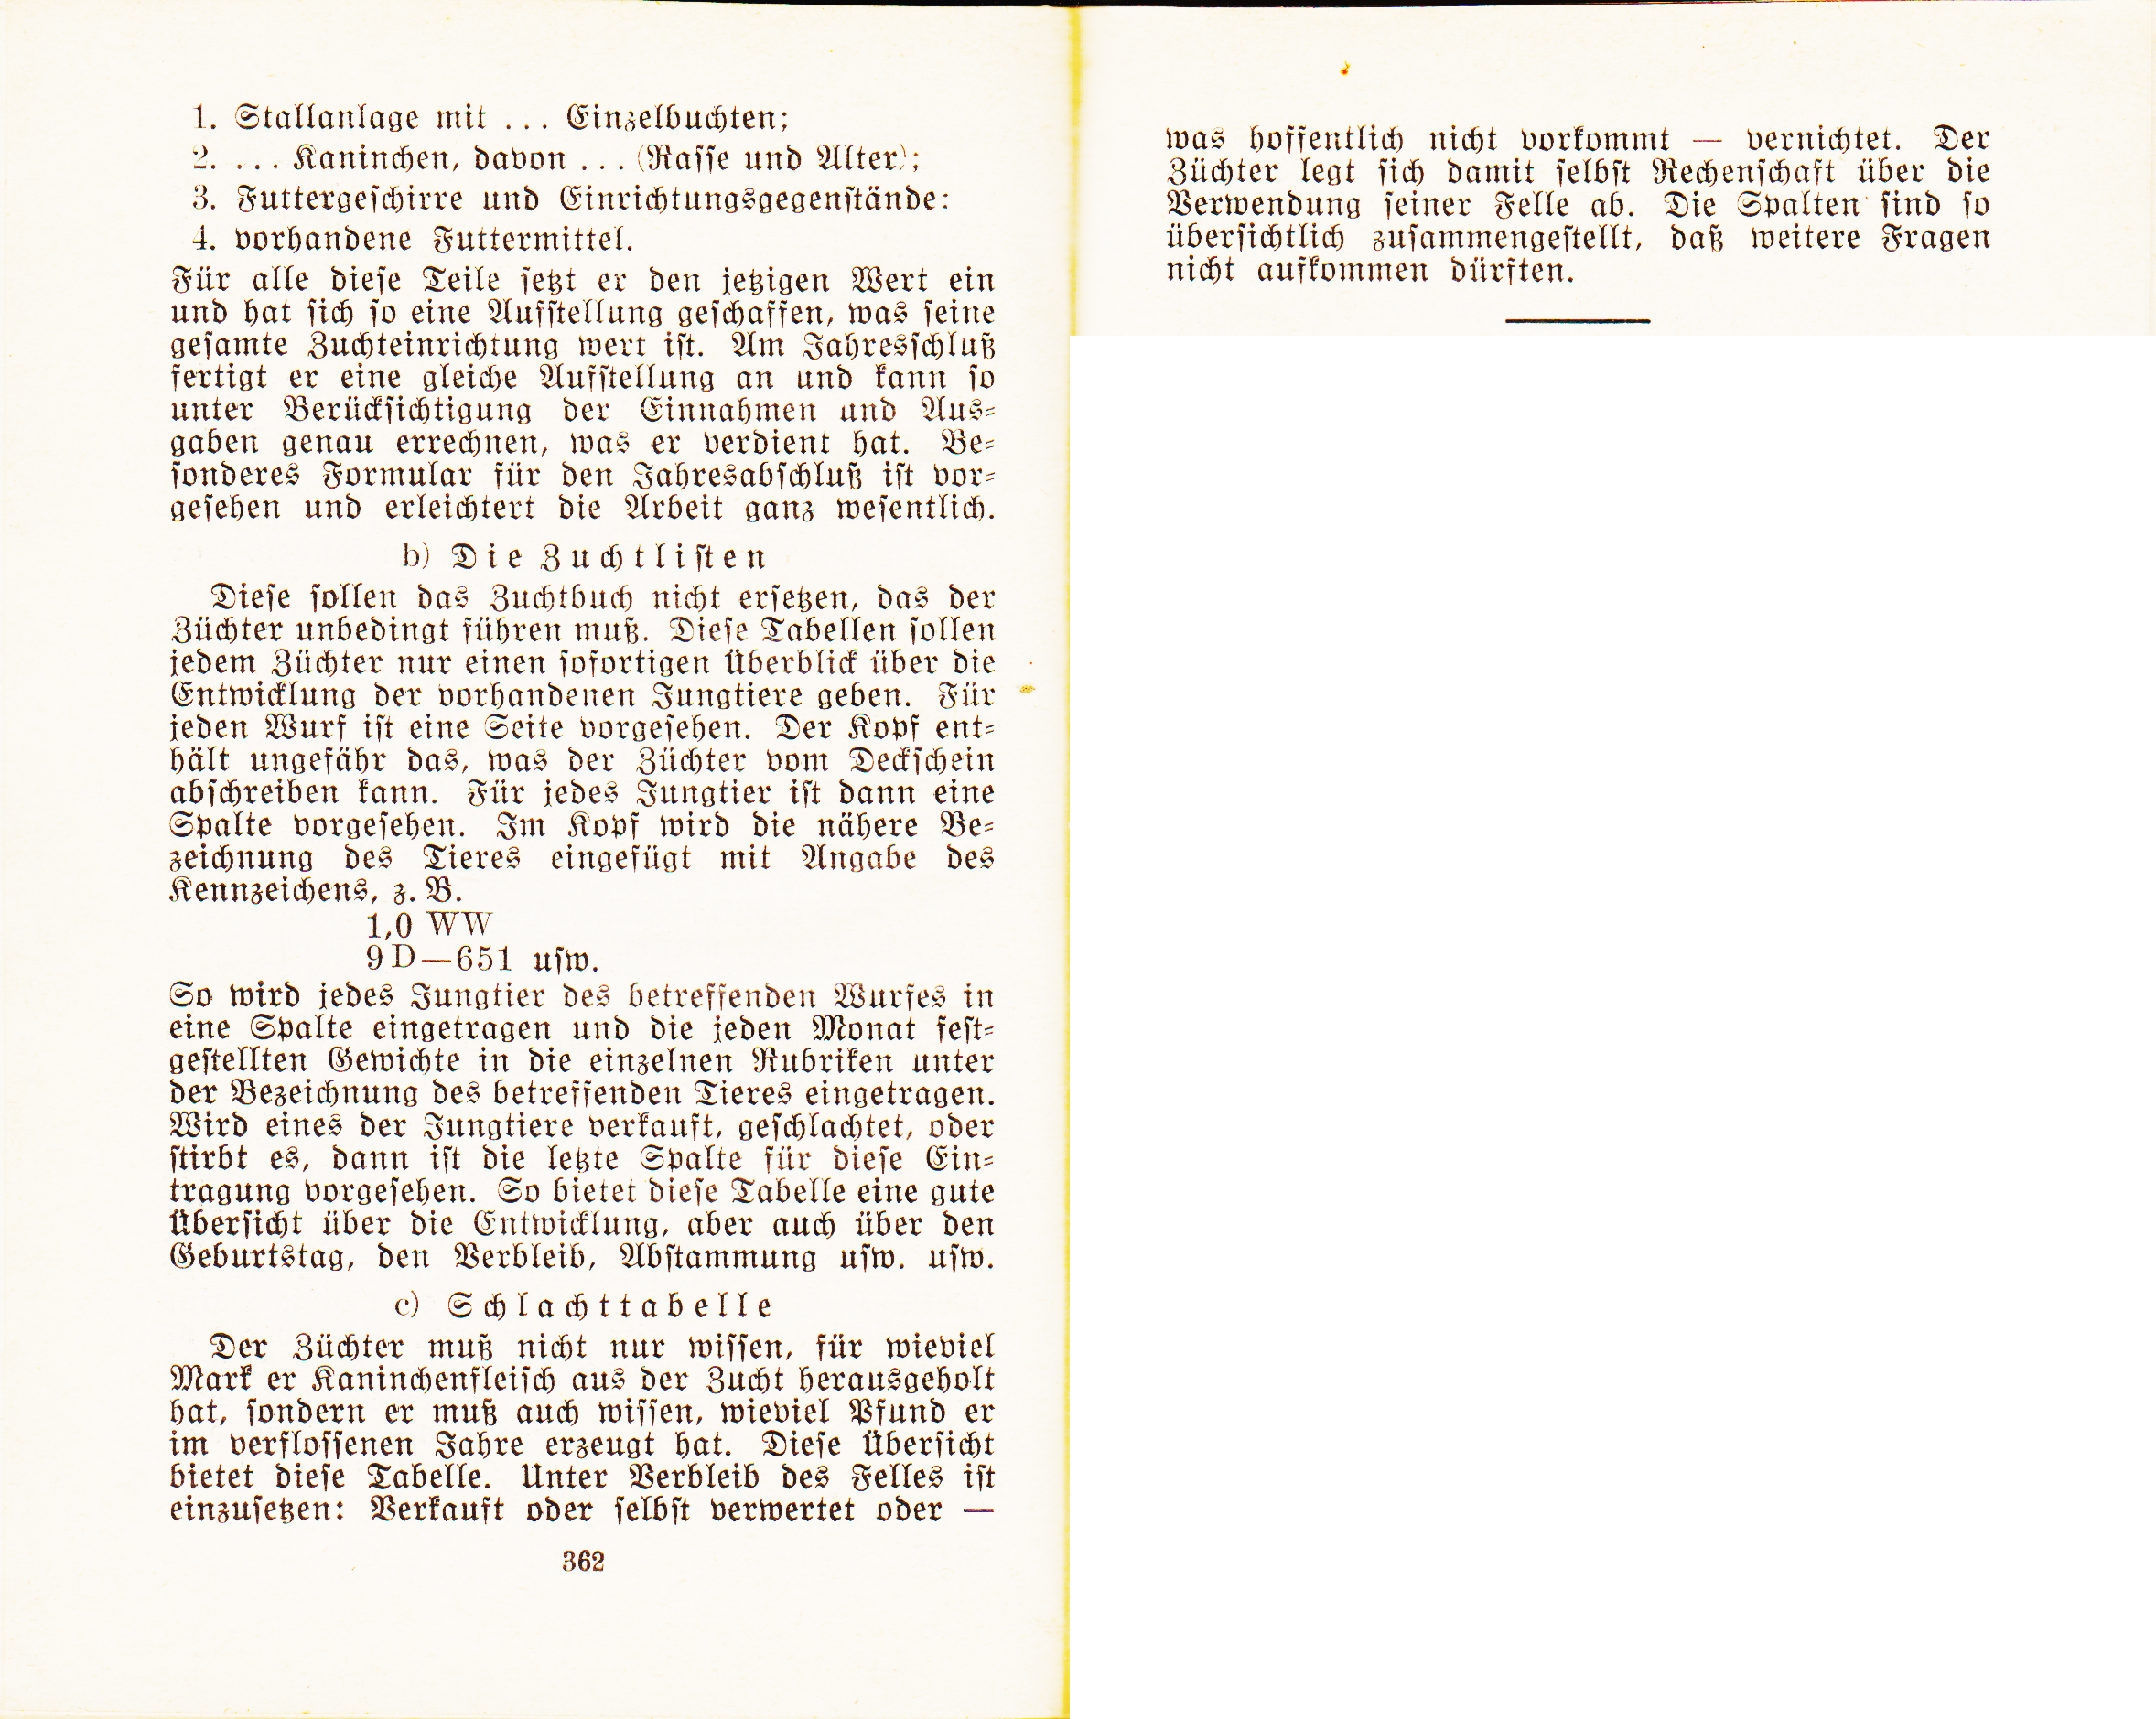
1. Stallanlage mit . . . Einzelbuchten;
2. … Kaninchen, davon . . . (Rasse und Alter);
3. Futtergeschirre und Einrichtungsgegenstände:
4. vorhandene Futtermittel. Für alle diese Teile setzt er den jetzigen Wert ein und hat sich so eine Aufstellung geschaffen, was seine gesamte Zuchteinrichtung wert ist. Am Jahresschluss fertigt er eine gleiche Aufstellung an und kann so unter Berücksichtigung der Einnahmen und Ausgaben genau errechnen, was er verdient hat. Besonderes Formular für den Jahresabschluss ist vorgesehen und erleichtert die Arbeit ganz wesentlich.
b) Die Zuchtlisten
Diese sollen das Zuchtbuch nicht ersetzen, das der Züchter unbedingt führen muss. Diese Tabellen sollen jedem Züchter nur einen sofortigen Überblick über die Entwicklung der vorhandenen Jungtiere geben. Für jeden Wurf ist eine Seite vorgesehen. Der Kopf enthält ungefähr das, was der Züchter vom Deckschein abschreiben kann. Für jedes Jungtier ist dann eine Spalte vorgesehen. Im Kopf wird die nähere Bezeichnung des Tieres eingefügt mit Angabe des Kennzeichens, z. B. 1,0 WW 9D-651 usw. So wird jedes Jungtier des betreffenden Wurfes in eine Spalte eingetragen und die jeden Monat festgestellten Gewichte in die einzelnen Rubriken unter der Bezeichnung des betreffenden Tieres eingetragen. Wird eines der Jungtiere verkauft, geschlachtet, oder stirbt es, dann ist die letzte Spalte für diese Eintragung vorgesehen. So bietet diese Tabelle eine gute Übersicht über die Entwicklung, aber auch über den Geburtstag, den Verbleib, Abstammung usw. usw.
c) Schlachttabelle
Der Züchter muss nicht nur wissen, für wieviel Mark er Kaninchenfleisch aus der Zucht herausgeholt hat, sondern er muss auch wissen, wieviel Pfund er im verflossenen Jahre erzeugt hat. Diese Übersicht bietet diese Tabelle. Unter Verbleib des Felles ist einzusehen: Verkauft oder selbst verwertet oder was hoffentlich nicht vorkommt – vernichtet. Der Züchter legt sich damit selbst Rechenschaft über die Verwendung seiner Felle ab. Die Spalten sind so übersichtlich zusammengestellt, dass weitere Fragen nicht aufkommen dürften.
Abbildungen aus der Originalquelle

redaktioneller Zusatz
Rezension: Die Buchführung des Kaninchenzüchters (RDKIJahrbuch 1936)
Der Beitrag Die Buchführung des Kaninchenzüchters aus dem RDKIJahrbuch 1936 ist ein bemerkenswertes Zeitdokument. Er verbindet praktische Anleitung mit einem pädagogischen Appell an die Selbstdisziplin des Züchters. Schon die ersten Sätze machen deutlich, dass der Autor ein verbreitetes Problem adressiert: die „Schreibunlust“ vieler Zuchtfreunde. Der Text beginnt mit der Feststellung:
„Eine Beschäftigung, die der Kaninchenzüchter gar nicht liebt, ist die des Schreibens.“
Dieser nüchterne Einstieg bildet den Ausgangspunkt für eine systematische Argumentation zugunsten einer einfachen, aber konsequent geführten Buchhaltung.
Inhaltliche Schwerpunkte
1. Die Notwendigkeit schriftlicher Aufzeichnungen
Der Autor argumentiert gegen die intuitive, „gefühlsmäßige“ Zuchtführung und betont, dass Beobachtung ohne Dokumentation schnell an Grenzen stößt. Er schreibt:
„Ich kann wohl gefühlsmäßig den Wert eines Tieres […] empfinden, […] aber ein Nachweis ist das nicht.“
Damit wird die Buchführung als Grundlage rationaler Zuchtentscheidungen positioniert — ein Gedanke, der bis heute gültig ist.
2. Das Kassenbuch
Der Abschnitt über das Kassenbuch ist der umfangreichste und zugleich der praktischste. Er fordert eine vollständige Erfassung aller Einnahmen und Ausgaben, einschließlich des Eigenverbrauchs von Fleisch, Fellen und Wolle. Besonders interessant ist der moralische Appell an die Ehrlichkeit des Züchters gegenüber sich selbst — ein typisches Motiv landwirtschaftlicher Ratgeberliteratur der 1930er Jahre.
Die Empfehlung, zu Jahresbeginn eine vollständige Inventur der Zuchtwerte anzulegen, zeigt ein erstaunlich modernes Verständnis von Vermögensbewertung und Betriebskontrolle.
3. Die Zuchtlisten
Die Zuchtlisten sollen das eigentliche Zuchtbuch nicht ersetzen, sondern ergänzen. Sie dienen der laufenden Beobachtung der Jungtierentwicklung. Die Beschreibung ist klar strukturiert: Deckdaten, Kennzeichen, monatliche Gewichte, Verbleib. Der Text zeigt, wie stark die damalige Zuchtpraxis bereits auf systematische Leistungsprüfung ausgerichtet war.
4. Die Schlachttabelle
Auch hier steht Transparenz im Vordergrund: Wie viel Fleisch wurde erzeugt? Was geschah mit den Fellen? Die Tabelle soll nicht nur Ertrag dokumentieren, sondern auch Fehlentwicklungen sichtbar machen — etwa das „hoffentlich nicht vorkommende“ Vernichten von Fellen.
Stil und didaktische Qualität
Der Text ist in einem freundlichen, aber bestimmten Ton gehalten. Er richtet sich an Praktiker, nicht an Theoretiker. Die Sprache ist einfach, aber nicht banal. Besonders auffällig ist der motivierende Charakter: Der Autor will nicht nur informieren, sondern zur Selbstverbesserung anleiten. Immer wieder betont er:
- Einfachheit
- Übersichtlichkeit
- Konsequenz
- Ehrlichkeit
Die Tabellen werden als Hilfsmittel präsentiert, die „jedem Züchter“ zugänglich sind — ein demokratischer Ansatz, der typisch für die landwirtschaftlichen Fachverbände der Zwischenkriegszeit ist.
Historische Einordnung
Der Text spiegelt die Rationalisierungstendenzen der 1930er Jahre wider: Landwirtschaft und Kleintierzucht sollten effizienter, planbarer und statistisch erfassbar werden. Die Betonung der Selbstkontrolle und der schriftlichen Nachweise passt in diese Zeit, in der auch staatliche Stellen zunehmend Daten über Tierbestände und Erträge sammelten.
Gleichzeitig bleibt der Text unpolitisch und konzentriert sich ganz auf die praktische Zuchtarbeit. Er zeigt die Alltagskultur der Kleintierzüchter — eine Mischung aus Hobby, Nebenerwerb und Selbstversorgung.
Bewertung
Die Buchführung des Kaninchenzüchters ist ein hervorragend strukturierter, praxisnaher und didaktisch kluger Beitrag. Er vermittelt nicht nur konkrete Anleitungen, sondern auch eine Haltung: Sorgfalt, Ordnung und Verantwortungsbewusstsein. Für die historische Forschung zur Kleintierzucht ist der Text wertvoll, weil er zeigt, wie stark bereits 1936 auf systematische Dokumentation gesetzt wurde.
Für heutige Züchter bleibt er überraschend aktuell — nicht wegen der Tabellenformate, sondern wegen der Grundprinzipien: Transparenz, Nachvollziehbarkeit und kontinuierliche Beobachtung.